
Immobilier général

Décryptage des annonces du gouvernement sur le logement

Vous avez certainement entendu parler du CNR, le Conseil national de refondation lancé en septembre 2022 par le président de la République Emmanuel Macron pour « co-construire la planification écologique et les solutions concrètes sur les grandes transitions à venir ». Le CNR a réuni des représentants de forces politiques, des partenaires sociaux, des élus locaux, des représentants du monde associatif et du monde économique (dont la Maison des Mandataires 😉), sur neuf grandes thématiques : climat & biodiversité, bien vieillir, souveraineté économique, futur du travail, santé, éducation, logement, jeunesse et numérique.
Il y a 2 jours, après 6 mois de concertation et 75 réunions et auditions, le CNR dédié au logement a rendu ses conclusions en présence de la Première ministre Élisabeth Borne, d’Olivier Klein, ministre délégué à la Ville et au Logement et de François Bayrou, Haut-Commissaire au Plan et secrétaire général du CNR.
Le Conseil national de la refondation (CNR) a finalement proposé 14 mesures axées sur trois grandes thématiques :
- Favoriser l'accession à la propriété et à la location.
- Soutenir la production et la rénovation de logements sociaux.
- Relancer la construction et amplifier la rénovation énergétique du parc privé
La Maison des Mandataires a sélectionné 7 mesures principales et vous propose un décryptage :
- Fin du dispositif Pinel : jugé inefficace, le dispositif Pinel s'arrêtera à la fin de l'année 2024. Le gouvernement a pour objectif de mettre l'accent sur le développement du logement locatif intermédiaire en l'ouvrant à davantage de communes et également aux opérations d'acquisition et de rénovation des logements anciens.
[Décryptage LMDM] Un dispositif qui intègre les opérations d'acquisition et de rénovation des logements anciens pourrait entraîner un changement dans la nature des transactions immobilières, surtout pour les biens qui sortent progressivement du marché locatif. Par conséquent, des biens classés F et G pourraient devenir encore plus attractifs pour faire de l’investissement locatif sans que cela passe par une baisse des prix côté vendeur.
- Limitation du Prêt à taux zéro (PTZ) : ce prêt, qui devait s'arrêter fin 2023, est prolongé jusqu'en 2027 mais limité aux logements neufs en collectif dans les zones tendues (les maisons individuelles neuves se trouvent donc exclues), et dans tous les logements (collectifs et individuels) en zone détendue sous condition de rénovation.
[Décryptage LMDM] Comme pour le point précédent, cette mesure pourrait potentiellement réduire la demande de logements neufs dans certaines régions et augmenter la demande de logements à rénover dans d'autres, notamment pour les maisons anciennes.
- Extension de la Garantie Visale : la garantie "Visale", qui permet d'obtenir une caution locative d'Action Logement, sera étendue à plus de 2 millions de personnes d'ici 2027, contre 1 million de bénéficiaires depuis son lancement en 2018.
[Décryptage LMDM] Cette mesure vise uniquement le marché locatif en allégeant la pression sur les locataires (qui n’ont plus besoin de payer la caution « de leur poche ») et en sécurisant les propriétaires. Les effets sur le marché de la transaction peuvent être doubles : d’une part une moins forte pression pour devenir propriétaire, d’autre part une incitation à faire de l’investissement locatif.
- Renforcement du dispositif MaPrimeRénov : le gouvernement prévoit de poursuivre le développement de MaPrimeRénov’, avec un objectif de 200.000 rénovations performantes en 2024 et l'augmentation des points de contact pour le conseil.
[Décryptage LMDM] Dans la même veine que les points n° 1 et 2 ci-dessus, en incitant la rénovation de logements anciens non-performants, le gouvernement va stimuler la demande de biens classés F et G, ce qui pourrait éviter de passer par une baisse drastique des prix pour fluidifier le marché. Notons que si seulement ¼ des projets financés par MaPrimeRénov le sont suite à une acquisition, cela pourrait quand même représenter près de 5% du marché total en 2024.
- Relance de la construction neuve : le gouvernement envisage de faire racheter par la Caisse des Dépôts et Action Logement 47 000 logements neufs afin de débloquer des opérations auprès des promoteurs.
[Décryptage LMDM] Cette mesure, qui vise essentiellement à alléger le stock d’appartements non vendus des promoteurs et à relancer l’activité de construction, a un effet particulier sur le marché immobilier. En effet, cela revient à transférer vers le parc locatif institutionnel 47.000 logements qui étaient destinés à être vendus (principalement) à des particuliers. Par conséquent, c’est 47.000 logements qui disparaissent du marché et qui ne sont plus à vendre. Cela pourrait stimuler la demande sur le marché de l’ancien et permettre de maintenir les prix.
- Développement du bail réel solidaire (BRS) créé en 2014 par la loi ALUR : le gouvernement souhaite renforcer le BRS, en le rendant accessible à davantage de Français, afin de permettre à des personnes aux revenus modestes d'accéder à la propriété
[Décryptage LMDM] Le principe du BRS est de séparer la propriété du bâti (la maison ou l'appartement) de celle du terrain sur lequel il est construit. L'acquéreur achète le bâti mais ne fait que louer le terrain à un organisme de foncier solidaire (OFS), qui est généralement une structure à but non lucratif. Cet outil permet de réduire considérablement le coût d'acquisition du logement. Cela devrait permettre à plus de personnes avec des revenus modestes d'accéder à la propriété, indépendamment de leur accès au crédit. Cela pourrait donc provoquer une relance de la demande au niveau des primo-accédants qui étaient petit à petit sortis du marché avec l’explosion des taux d’intérêts.
- Mensualisation du taux d'usure : elle sera prolongée jusqu’à la fin de l’année 2023.
[Décryptage LMDM] Pas de révolution, mais la prolongation d’un mécanisme qui permet aux banques de s’ajuster plus rapidement à la réalité des marchés financiers. Certes, cela signifie que les taux vont continuer à augmenter alors qu’ils atteignent déjà les 4% (voir notre baromètre du crédit), mais si le crédit immobilier redevient « rentable » pour les banques, cela pourrait dégripper la production de crédit et fluidifier le marché.
Il est important de noter que ces mesures ont suscité des réactions mitigées de la part des professionnels de l'immobilier qui ont exprimé leur déception face à l'absence de mesures choc. Ils ont déclaré que les mesures étaient non chiffrées, ou pas à la hauteur des enjeux, montrant que le secteur n'a pas été entendu sur la crise du logement neuf, sur les besoins en matière de rénovation énergétique, ni sur la réalité de la crise du marché immobilier vécue par les Français, en particulier les jeunes.
Pourtant, lorsqu’on regarde en détails, on peut aussi y voir des points positifs : des mesures qui accompagnent la rénovation énergétique, qui visent à développer le parc locatif y compris privé, et qui pourraient permettre d’éviter une dégringolade des prix en recentrant la demande et en facilitant l’accès à la propriété.
Le statut d'auto-entrepreneur : un pilier pour les mandataires immobiliers en France

Le statut micro-entrepreneur en France, communément appelé auto-entrepreneur, est un levier majeur pour les mandataires immobiliers. Ce statut, bien que récent puisque créé il y a moins de 15 ans, a non seulement façonné le paysage entrepreneurial français, mais a également contribué de manière significative à l'essor des réseaux de mandataires immobiliers. Aujourd’hui, la Maison des Mandataires revient sur ce statut particulier et rappelle ses atouts pour démarrer et exercer une activité de mandataire immobilier et comment il a contribué à l’essor de la profession et des réseaux.
1. Origines du statut d'auto-entrepreneur en France
La naissance du statut d'auto-entrepreneur remonte à 2009, date à laquelle le gouvernement français a introduit cette forme juridique afin de simplifier l'accès à l'entrepreneuriat. Le statut d'auto-entrepreneur a été créé pour lever les obstacles administratifs et financiers qui freinaient la création de petites entreprises et décourageaient l'esprit entrepreneurial.
En effet, avant cela, pour se lancer dans une activité indépendante, il était nécessaire de passer par une EI (Entreprise Individuelle), une EURL (Entreprise Unipersonnelle à Responsabilité Limitée) ou encore une SASU (Société par Actions Simplifiée Unipersonnelle). Ces différentes formes d'entreprises demandaient souvent plus de formalités pour la création et la gestion de l'entreprise, et nécessitaient une connaissance plus approfondie de la comptabilité et des obligations légales. De plus, certains de ces statuts comportaient des risques financiers plus importants pour l'entrepreneur.
Le statut d'auto-entrepreneur a donc été une véritable révolution en simplifiant grandement l'accès à l'entrepreneuriat, d’autant plus qu’on peut désormais le faire en ligne et que l’ensemble de la démarche est complètement dématérialisé. Le numéro de SIRET est généralement obtenu 1 à 4 semaines plus tard, validant ainsi le statut de travailleur indépendant. Contrairement à d'autres formes juridiques, une auto-entreprise n'a pas de capital social, ce qui signifie qu'aucun apport financier n'est nécessaire pour créer l'activité.
2. Les grands principes du statut d'auto-entrepreneur
Le statut d'auto-entrepreneur présente de nombreux avantages en matière de simplicité de création et de gestion de l'entreprise. Il n'est pas nécessaire de rédiger de statuts, de produire des bilans comptables ou de réaliser des publicités légales obligatoires. Les formalités administratives et les obligations comptables sont réduites au minimum. Les auto-entrepreneurs doivent simplement tenir un livre de recettes, émettre des factures pour leurs clients, disposer d'un compte bancaire séparé (si leur CA annuel dépasse 10 000 € deux années consécutives), déclarer leur chiffre d'affaires et régler leurs cotisations sociales et fiscales suivant un calendrier défini, et tenir un livre des achats (uniquement pour certaines activités). De plus, l’auto-entrepreneur n’est pas assujetti à la TVA (dans la limite d’un plafond de CA de 36.800 €) : cela signifie qu’il n’a ni à la payer ni à la facturer. Cela constitue un avantage concurrentiel certain par rapport à une société qui, elle, devra intégrer la TVA au tarif de ses prestations.
Enfin, le régime fiscal de l'auto-entrepreneur est avantageux, avec des charges sociales allégées qui dépendent directement du chiffre d'affaires : 21,2 % pour les prestations de services commerciales ou artisanales auxquelles s’apparente l’activité de mandataire immobilier.
Cette simplification de la gestion quotidienne laisse plus de temps pour se concentrer sur le développement de l'activité.
Cependant, le statut d'auto-entrepreneur a également certaines limites. Il est sujet à un plafonds de chiffre d'affaires annuel, soit 77.700 €HT (plafond 2023 actualisé), au-delà duquel l'entrepreneur doit changer de statut. Par ailleurs, les auto-entrepreneurs ont une couverture santé similaire à celle des salariés, par le biais de l'Assurance Maladie, et cotisent pour la retraite de base et la retraite complémentaire obligatoire, mais n'ont pas accès à certaines protections sociales dont bénéficient les salariés, comme l'assurance chômage.
3. Adéquation du statut d'auto-entrepreneur à l'activité de mandataire immobilier
Pour les mandataires immobiliers, le statut d'auto-entrepreneur présente plusieurs avantages. Tout d'abord, le fait de pouvoir démarrer une activité sans capital initial ni frais fixes importants est particulièrement adapté à cette profession où les revenus sont principalement basés sur les commissions des transactions (donc des évènements difficiles à prévoir dans le temps, surtout au démarrage), et où la première commission peut n’arriver qu’après plusieurs mois d’activité.
De plus, le mandataire immobilier auto-entrepreneur bénéficie d’un abattement forfaitaire à hauteur de 34 % de son chiffre d’affaires, c’est-à-dire une tranche du CA non imposable pour « absorber » les frais professionnels liés à l’exercice de son activité. C’est particulièrement intéressant pour un mandataire, car il y a assez peu de charges : pas de loyer professionnel dans la plupart des cas, dépenses en matériel limitées à l’informatique et aux fournitures de bureau, et donc principalement des frais de déplacement.
Enfin, la flexibilité offerte par le statut d'auto-entrepreneur est un atout majeur pour les mandataires immobiliers. Ils peuvent gérer leur temps et leurs activités comme ils le souhaitent, ce qui est idéal pour un métier qui nécessite une grande adaptabilité et réactivité.
4. Contribution du statut d'auto-entrepreneur au développement des réseaux de mandataires
Le statut d'auto-entrepreneur a grandement contribué à l'expansion des réseaux de mandataires immobiliers en France en offrant une flexibilité et une simplicité d'accès à l'entrepreneuriat. Il a ainsi encouragé de nombreux professionnels de l’immobilier (notamment des agents immobiliers), mais aussi des personnes en reconversion attirée par une activité indépendante et autonome, à se lancer dans cette voie. De plus, le fait de pouvoir travailler en tant qu'indépendant, tout en bénéficiant du soutien d'un réseau, a été un argument de poids pour attirer de nouveaux mandataires et favoriser la croissance rapide des réseaux que nous avons observée ces 15 dernières années.
5. Les autres vertus du statut d'auto-entrepreneur
Le statut d'auto-entrepreneur permet également un cumul de statuts. Cela signifie qu'il est possible pour quelqu'un qui est déjà employé, étudiant, retraité, ou demandeur d'emploi, de démarrer une activité d'auto-entrepreneur en complément de leurs revenus existants. Cela permet d’avoir un pied dans 2 mondes et de se donner le temps de réussir avant de franchir le pas complètement.
Le principe des charges sociales allégées proportionnelles au chiffre d'affaires permet de garder les coûts fixes à un niveau bas au début de l'activité de l'entreprise et donc donner de l’air alors qu’on est encore dans une situation avec une faible visibilité sur ses revenus.
Enfin, le statut d'auto-entrepreneur offre une plus grande visibilité sur l'impôt sur le revenu, avec la possibilité d'opter pour le versement libératoire. Cela signifie que l'impôt sur le revenu est payé tout au long de l'année, sans régularisation le dernier mois, ce qui peut aider à la planification financière.
Avec moins de pression de réussir, on a plus de liberté pour réussir !
En somme, le statut d'auto-entrepreneur, avec ses nombreuses vertus, offre un tremplin pour l’entrepreneuriat et a ouvert la voie à une multitude de professions indépendantes en France, y compris le métier de mandataire immobilier. Il offre une flexibilité et une facilité d'accès qui permettent à de nombreux professionnels de se lancer dans l'activité de leur choix avec un minimum de contraintes administratives et financières. Et on peut continuer à bénéficier des avantages de ce statut bien au-delà de la phase de démarrage tant qu’on ne dépasse pas les plafonds légaux. Ainsi, le statut d'auto-entrepreneur a non seulement contribué à la croissance des réseaux de mandataires immobiliers, mais a également stimulé l'entrepreneuriat dans toute la France et fait croître significativement la part des indépendants.

Stop aux idées reçues sur l'état actuel du marché immobilier

Depuis plusieurs semaines, dès qu’on entend parler du marché immobilier ou qu’on lit un article sur le web, c’est la grosse déprime : « la grande dépression du logement », « la banque de France ne veut pas pousser au surendettement des français », « les promoteurs immobiliers pétrifiés face à une crise d’ampleur historique », etc.
Pourtant, à la Maison des Mandataires, notre impression est bien différente… peut-être est-ce parce que nous avons le doigt sur votre pouls toute la journée que nous sommes en mesure de faire la part des choses entre la réalité du terrain et le sensationnalisme des grands médias ? Aussi, nous avons creusé les 5 grandes idées reçues sur l’état actuel du marché immobilier en France afin d’apporter des éléments concrets dans ce débat.
Idée reçue n° 1 : Les taux d’intérêts des crédits immobiliers sont trop élevés
Dans notre newsletter du 3 mai 2023, nous avons publié le baromètre du crédit préparé par notre partenaire Oleen qui affichait des taux d’intérêt moyens du crédit immobilier compris entre 3,43% et 3,80%. Effrayant n’est-ce pas ??
Mais si on prend un peu de recul, on constate qu’ailleurs en Europe, la situation est bien plus… effrayante :
- 4,40% et plus sur 20 ans aux Pays-Bas (zone Euro)
- 4,78% et plus sur 5 ans en Grande-Bretagne (hors zone Euro)
- 7% et plus à taux variable en Pologne (hors zone Euro)
La production de crédit en Pologne a d’ailleurs chuté de plus de 70% en 18 mois.
Les taux d’intérêt en France ont donc beaucoup augmenté depuis début 2022, mais restent à un niveau qui n’est pas rédhibitoire. On retrouve aujourd’hui des taux d’intérêt que nous avons connu il y a 10 ans, et qui restent bien inférieurs aux taux historiques sur les décennies 1990-2000 et 2000-2010 (voir graphique ci-dessous).

De plus, l'indice des prix à la consommation a augmenté de 4,4 % en glissement annuel en avril 2023. Cela indique que nous sommes toujours dans une période où les taux d’intérêt « réels » sont négatifs (cf. notre article du 30 aout 2022). Cette situation est favorable aux emprunteurs. Alors même si votre client-acquéreur a perdu une partie de son pouvoir d’achat immobilier par rapport aux années fastes de 2020-2021, il faut rappeler que la situation est loin d’être aussi dramatique que le laisse penser certains médias.
Idée reçue n° 2 : Les prix de l’immobilier sont en chute libre
Certes, la situation actuelle du marché immobilier en France montre une tendance à la baisse des prix de l'immobilier résidentiel. Cette baisse pourrait être liée à plusieurs facteurs, dont une contraction du volume des transactions immobilières depuis août 2021, atteignant -8,1 % sur un an à fin février 2023 et une baisse du pouvoir d’achat immobilier des acquéreurs qui fait suite à la remontée brutale des taux d’intérêt depuis 1 an.
Cependant, il est important de noter que cette baisse des prix n'est pas uniforme à travers le pays. Par exemple, en Île-de-France, les prix des logements anciens ont quand même augmenté de +1 % de janvier 2022 à janvier 2023, bien que les prix aient reculé pendant 4 mois consécutifs à partir de septembre 2022. De plus, si on remet ces chiffres dans une perspective historique, ces baisses font suite à une période de hausses de prix exceptionnellement concentrée sur une courte période. On parlait même à l’époque de « bulle immobilière »… mais force est de constater que la bulle n’a pas explosé ! Les prix ayant augmenté presque sans discontinuer depuis 2016 (en moyenne de 30%, soit un rythme annuel de près de 4,5%), une baisse théorique de même 5% ne ferait que ramener la hausse sur 6 ans à un peu plus de 23%, soit le niveau de prix de mi-2021...
Enfin rappelons qu’une légère baisse des prix n’est pas non plus le signe d’une apocalypse. En effet, cela permet de compenser une partie du pouvoir d’achat immobilier perdu suite à la hausse des taux d’intérêt immobiliers et de potentiellement stimuler la demande, car les besoins sont là !
Idée reçue n° 3 : 2023 va être une année noire en termes de nombre de transactions
Comme mentionné plus haut, le volume de transactions de logements anciens en France a connu une baisse de 8,1% sur un an à fin février 2023. Bien que le volume de transactions ait diminué, il est important de noter qu'il s'agit d'une contraction après une période euphorique durant laquelle un nouveau record de transactions était battu presque chaque année. On parlait même de surchauffe pour un marché dopé aux taux d’intérêt extrêmement (et anormalement) bas.
Malgré la baisse des transactions, le marché immobilier résidentiel reste dynamique et n'est pas en chute libre. Il devrait revenir en 2023 au niveau observé au début de la crise sanitaire, soit un peu moins d’un million de transactions.
Nous sommes bien conscients que ce n’est pas une bonne nouvelle pour vous mandataires immobiliers puisque la baisse conjuguée du nombre de transactions et des prix de l’immobilier vous est particulièrement préjudiciable. Mais encore une fois, il n’y a pas de fatalisme à avoir, car c’est en période difficile qu’on a l’occasion de démontrer son professionnalisme et prendre des parts de marché aux concurrents, notamment les agents immobiliers et le PAP.
Idée reçue n° 4 : Les Français ne veulent plus devenir propriétaires et renoncent à acquérir leur logement
La baisse des transactions mentionnée précédemment ne reflète pas un désamour des Français pour le logement et un renoncement au rêve d’acquérir sa résidence principale. Bien au contraire, les besoins sont réels (on parle de 500.000 logements par an à produire sur 10 ans) et l’envie de concrétiser un projet immobilier personnel reste un moteur pour de nombreux ménages. Selon un sondage Toluna Harris Interactive pour L'Adresse, 33% des Français envisagent d’acheter dans les 12 prochains mois, et 26% des Français déclarent souhaiter acheter leur résidence principale dans les 12 prochains mois, en recul de seulement 2 points par rapport à l'an dernier. Pas vraiment une preuve de désamour mais peut-être plus une marque de réalisme par rapport à une situation du crédit qui s’est compliquée.
Idée reçue n° 5 : Le modèle des mandataires immobiliers est à bout de souffle
La crise que nous traversons actuellement trouve ses racines dans le 1er semestre 2022. Or, comme nous l’avons rappelé dans notre baromètre publié le 22 mars dernier, l’année 2022 n’a pas été si mauvaise pour les réseaux de mandataires : augmentation du nombre total de mandataires en France, croissance de la part de marché des mandataires, hausse du nombre de transactions dans un marché en baisse, etc.
Tous ces signes pointent dans la même direction : vous faîtes partie d’un écosystème à la fois performant et résilient qui a trouvé sa place sur le marché immobilier français. Les difficultés rencontrées actuellement, et qui sont conjoncturelles, ne permettent pas de remettre en cause un modèle qui a fait ses preuves et qui continue de le faire.

Ce HCSF qui bloque vos acquéreurs, qui est-ce ?

Encore et toujours la question du financement est sous les spotlights. Elle agite le marché immobilier et joue le rôle de baromètre, parfois comme accélérateur, en ce moment plutôt en tant que gros ralentisseur… Mais un acteur peu connu, de profil assez discret par le passé, est apparu. Il s’agit du Haut Conseil de stabilité financière (HCSF). La Maison des Mandataires s’est penchée sur le sujet et vous dit tous en 4 questions.
Qu’est-ce que le HCSF et à quoi sert-il ?
Le Haut Conseil de stabilité financière (HCSF), créé en 2013, est officiellement décrit comme « l’autorité macroprudentielle française chargée d’exercer la surveillance du système financier dans son ensemble, dans le but d’en préserver la stabilité et la capacité à assurer une contribution soutenable à la croissance économique ».
En termes plus abordables, cela veut dire que le rôle du HCSF est de s'assurer que les banques et les autres établissements financiers en France sont en sécurité et ne prennent pas trop de risques. Il veille à ce que tout fonctionne bien pour que les individus puissent continuer à emprunter de l'argent pour consommer ou investir, et pour que les entreprises puissent trouver les ressources financières à leur développement. C'est un peu comme un grand frère ou une grande sœur qui veille sur ses frères et sœurs plus jeunes pour s'assurer qu'ils ne font pas de bêtises avec leur argent de poche.
Le HCSF est donc chargé de veiller à la stabilité financière en France et de définir la politique qu’il convient de conduire pour limiter les risques.
De plus, le HCSF est également chargé de faciliter la coopération et l’échange d’informations entre les institutions que ses membres représentent.
Le HCSF est composé de huit membres : cinq membres de droit et trois personnalités qualifiées. Parmi les membres de droit, on retrouve : le ministre de l'Économie et des Finances qui préside le conseil ; le gouverneur de la Banque de France ; le vice-président de l'Autorité de contrôle prudentiel et de résolution (ACPR) ; le président de l'Autorité des marchés financiers (AMF) ; et le président de l'Autorité des normes comptables (ANC).
Ces échanges permettent de mieux prendre en compte les risques liés aux interconnexions entre les différents acteurs ou secteurs et aux interactions entre les réglementations afin d’éviter tout dérapage incontrôlé.
Quels objectifs remplit le HCSF ?
Nous l’avons compris, la mission du HCSF est de prévenir ce qu’on appelle le « risque systémique », c’est-à-dire un dysfonctionnement du système financier dans son ensemble (ou dans une large partie) conduisant à une dégradation de sa capacité à assurer sa fonction fondamentale de financement de l’économie pour les entreprises et pour les particuliers. Ce risque systémique peut notamment se manifester par des faillites de banques en cascade, ce qui susciterait une panique préjudiciable pour l’ensemble des acteurs économiques.
Pour assurer cette stabilité, le HCSF a adopté cinq objectifs intermédiaires qui guident de façon plus opérationnelle son action, parmi lesquels nous en avons sélectionné 2 qui nous impactent directement dans notre vie quotidienne :
- atténuer et prévenir une expansion du crédit et un taux d’endettement excessifs ;
- limiter la dépendance excessive au financement de court terme (par exemple les crédits à la consommation) et maintenir la liquidité sur les marchés financiers ;
- renforcer la résilience des infrastructures financières et limiter l’impact des interconnexions entre acteurs financiers afin de réduire le risque systémique.
Un exemple concret d’intervention du HCSF dans notre secteur est lorsqu’en décembre 2020, il a annoncé un assouplissement de ses recommandations sur les conditions d’octroi des prêts immobiliers pour l’année 2021. Quelques mois plus tard, le régulateur a tenu promesse et desserré légèrement la vis. Ainsi, le taux d’endettement maximum est passé de 33% à 35%, alors que la durée de remboursement maximale est désormais plafonnée à 27 ans, contre 25 ans auparavant.
Pourquoi parle-t-on autant du HCSF en ce moment ?
Tout d’abord, depuis le 1er janvier 2022, les recommandations édictées par l'autorité de régulation financière sont devenues obligatoires. Ainsi, ce qui était jusqu’alors un ensemble de recommandations est devenu un cadre contraignant pour l’ensemble des acteurs économiques : les établissements bancaires qui prêtent et les entreprises et les particuliers qui empruntent…
Or, le marché immobilier en France, dans l’ancien et encore plus dans le neuf, est actuellement grippé par la forte baisse de la production du crédit en France.
Le HCSF et ses règles prudentielles reviennent donc sur le devant de la scène même si cette baisse de la production du crédit en France s’explique par plusieurs facteurs pour lesquels le HCSF n’est pas toujours responsable :
- La hausse soudaine des taux d’intérêt qui a fortement réduit le pouvoir d’achat immobilier des Français et qui fait que des acheteurs potentiels sont sortis du marché ;
- Le principe du taux d’usure (voir notre article du 6 septembre 2022 ) qui limite le taux auquel les banques peuvent prêter et qui peut susciter des refus de prêts ;
- La régularité avec laquelle le taux d’usure est actualisé (voir notre article du 29 septembre 2022) qui empêche les banques de s’adapter suffisamment rapidement aux nouvelles conditions sur les marchés financiers et qui crée un goulot d’étranglement.
Cependant, le HCSF peut intervenir, comme il l’a fait fin 2020, pour assouplir certaines règles qui permettraient de rendre de nouveau solvables une partie des ménages français et ainsi relancer la production de crédit en France, avec la participation volontaire des banques.
Est-ce que le HCSF va intervenir et proposer des mesures pour relancer la production de crédit ?
Comme nous l’avons vu précédemment, les banques n'ont plus le loisir d'accorder des financements hors de la norme imposée par le HCSF sous peine de sanctions administratives… Sauf dans des proportions là encore définies par le HCSF et à destination d'une clientèle spécifique : les dossiers hors normes peuvent représenter au plus 20% des demandes de prêt et concernent à 80% minimum l'acquisition de la résidence principale dont 30% de primo-accédants.
Il ne s'agit pas de crever le plafond de verre de l'endettement et de la durée de remboursement, mais de permettre aux banques d’accorder des fonds à des projets solides qui ne mettent pas en péril l'équilibre financier des ménages emprunteurs. Les candidats avec des revenus confortables éligibles à cette flexibilité peuvent outrepasser le seuil du taux d'effort dès lors que le reste à vivre est largement suffisant. Ainsi, un jeune actif promis à une brillante carrière, et dont les revenus sont susceptibles d’évoluer à la hausse, pourra éventuellement s’endetter sur 30 ans.
C’est cette règle d’exception à la règle (vous me suivez… ?) qui pourrait être assouplie dans les semaines qui viennent à l’occasion de la prochaine réunion du HCSF en juin : les exceptions pourraient donc être plus nombreuses, ce qui permettrait de rendre de nouveau finançables des ménages qui faisaient face à un carcan trop rigoureux.
Cependant, et ce malgré les pressions actuelles des médias et des politiques, les deux critères principaux du HCSF en matière de crédit immobilier ne semblent pas appelés à évoluer : un taux d’effort (taux d’endettement) maximum de 35% et une durée d’emprunt maximale de 27 ans (en fait 25 ans + 2 ans dans certains cas).

Les crises immobilières passées porteuses de leçons pour demain

Nous le savons tous, et vous le vivez tous les jours sur le terrain, le marché est très difficile en ce moment… Pourtant, le marché immobilier français a connu son lot de crises au cours des 30 dernières années, chacune un peu spécifique dans sa genèse et dans son déroulement, mais également porteuse de changements et d’opportunités que certains ont su saisir. Alors penchons-nous un peu sur l’histoire afin de tirer les leçons qui s’imposent et de rester vigilant sur les opportunités qui ne vont pas manquer de se présenter.
1991-1997 – La grande crise
Après la crise économique liée au 2nd choc pétrolier de 1979, la France a connu au cours de la seconde moitié de la décennie 80 un essor de la construction et une augmentation des prix des logements, soutenus par une demande accrue, notamment alimentée par la croissance démographique et l’urbanisation, des conditions de crédit favorables et des taux d’intérêt en baisse, mais aussi l’émergence d’une mentalité spéculative chez les investisseurs et les acheteurs avec la grande époque de la revente des promesses de vente. Cependant, cette croissance rapide a mené à une surévaluation des prix et à la formation d'une bulle immobilière.
Plusieurs chocs externes sont venus dégrader la conjoncture économique dont la récession aux États-Unis et ralentissement au Japon au début des années 1990, ainsi que la crise monétaire européenne de 1992-1993.
Les politiques monétaires restrictives mises en place pour restaurer la solidité du Système Monétaire Européen entraînent et un resserrement du crédit et la machine s’enraye : la demande immobilière baisse brutalement, ainsi que les prix, la bulle immobilière éclate !
La crise immobilière s'est rapidement propagée à d'autres pans de l'économie française, notamment le secteur de la construction, les banques et les entreprises liées à l'immobilier. Ces secteurs voient des entreprises de premier plan traverser d’énormes difficultés financières (Crédit Lyonnais par exemple) et des faillites chez les grands promoteurs (comme Coprim) particulièrement affectés par un marché du bureau en crise après un boom sans précédent. La hausse du chômage et la baisse de la consommation ont aggravé la situation économique du pays.
A partir de 1997, la crise s'est progressivement résorbée grâce à la reprise de la croissance économique et à la baisse des taux d'intérêt qui ont rendu le crédit immobilier plus accessible. Le marché immobilier français a alors retrouvé son niveau d'avant-crise en termes de volume de transactions et de prix au début des années 2000.
Après cette crise plusieurs réformes ont été mises en place pour stabiliser le marché immobilier français et prévenir d'éventuelles crises futures :
- Meilleure régulation financière (supervision et contrôle des établissements financiers, banques et sociétés de crédit immobilier),
- Encadrement du crédit immobilier plus strict (critères de solvabilité plus rigoureux notamment en ce qui concerne le taux d'endettement et la capacité de remboursement).
- Protection des consommateurs et amélioration de la transparence des transactions immobilières, comme l'obligation pour les agents immobiliers de fournir des informations claires et précises sur les biens à vendre ou à louer.
- Encadrement des professionnels de l'immobilier (agents, notaires et gestionnaires de biens) soumis à des règles plus strictes pour garantir la qualité de leurs services et la protection des consommateurs, avec des formations professionnelles obligatoires et des exigences en matière de diplômes et d'expérience pour encadrer l'accès à ces professions.
- Ajustements des dispositifs fiscaux et des subventions pour encourager l'investissement dans le secteur immobilier de manière responsable et durable, recentrés sur la construction de logements neufs et la rénovation énergétique, plutôt que sur la spéculation immobilière.
Certains acteurs ont su tirer parti de la crise pour développer de nouvelles activités ou pivoter leur activité existante :
- Développement de services immobiliers alternatifs, tels que la gestion locative ou la rénovation de biens immobiliers.
- Diversification des activités des agents immobiliers, avec le conseil en financement ou l'accompagnement dans les démarches administratives.
- Adoption de nouvelles technologies pour améliorer leur efficacité et réduire leurs coûts comme l’utilisation de l’informatique pour gérer les listings et automatiser certaines tâches administratives.
- Renforcement de leurs compétences professionnelles notamment en matière de marketing, de négociation et de conseil, afin de se démarquer de la concurrence.
- Emergence des portails d’annonces en ligne qui ont permis aux particuliers d'accéder plus facilement à l'information et d’accroître fortement l’audience des annonces immobilières.
2007-2009 – La crise des « subprimes »
Cette crise financière mondiale a été déclenchée par l'effondrement du marché immobilier aux États-Unis, et a eu des répercussions sur les marchés immobiliers du monde entier, dont la France. Les prix de l'immobilier avaient connu une augmentation rapide (10% en moyenne en France entre 2002 et 2007), alimentée par des taux d'intérêt historiquement bas (environ 3,5% en 2006) et par l’allongement moyen de la durée des crédits de 15 à 20 ans. Les investisseurs comme les particuliers étaient alors très optimistes quant à la croissance continue des prix immobiliers.
La crise immobilière en France a été déclenchée par la crise des subprimes aux États-Unis, c’est-à-dire la défaillance massive de prêts hypothécaires à risque (crédits à taux variables accordés à des emprunteur peu solvables), qui a entraîné des pertes importantes pour les banques et institutions financières mondiales. L'économie mondiale a été impactée par cette crise, avec une baisse de la croissance et une montée du chômage, ainsi qu’une crise du crédit et la chute brutale de la demande de logements.
Comme lors de la précédente crise, la crise immobilière s'est propagée rapidement à d'autres pans de l'économie française, notamment le secteur bancaire et les entreprises liées à la construction.
Les transactions immobilières ont diminué d'environ 25 % en 2008 par rapport à l'année précédente. Les prix ont chuté d'environ 10 % en 2009 par rapport à leur pic en 2007.
La crise immobilière a conduit à une prise de conscience de la nécessité d'une régulation plus stricte du marché du crédit et du secteur financier. Par ailleurs, elle a incité les acteurs du marché immobilier à adopter de nouvelles stratégies et à innover pour mieux répondre aux besoins des clients.
Le marché immobilier français a progressivement retrouvé son niveau d'avant-crise. En termes de volume de transactions, il a fallu attendre 2015 pour retrouver les niveaux de 2007. Quant aux prix, ils ont recommencé à augmenter à partir de 2011, mais n'ont retrouvé leur niveau d'avant-crise qu'en 2017 dans certaines régions, tandis que d'autres ont connu une reprise plus lente.
Cependant, certains acteurs ont bénéficié des effets de la crise et des changements qu’elle a imposés :
- Entreprises de rénovation : la crise a encouragé la rénovation de l'habitat existant et la valorisation du patrimoine immobilier.
- Négociateurs immobiliers indépendants et réseaux de mandataires : la crise a favorisé l'émergence de nouveaux modèles d’intermédiation immobilière, tirant parti des nouvelles technologies pour offrir des services plus compétitifs, réduire les coûts et séduire une clientèle soucieuse de réaliser des économies.
- Start-ups et proptech (technologie de l'immobilier) : la crise a également encouragé l'innovation dans le secteur immobilier avec de nouvelles solutions pour faciliter et optimiser les transactions immobilières, la gestion locative ou encore la recherche de logements.
- Immobilier locatif : la demande de logements locatifs a bénéficié de l'accès à la propriété plus difficile pour une partie de la population.
Les grandes leçons
On retrouve dans les 2 crises que nous venons de décrire, et dans la crise actuelle, des tendance communes : une surchauffe préalable du marché, souvent alimentée par un accès très aisé au crédit immobilier (baisse des taux d’intérêt, allongement de durée d’emprunts, desserrement des conditions d’emprunt) pour lequel la crise joue un rôle de régulateur et vient corriger les excès. De même, le déclencheur est souvent un choc externe qui affecte notamment notamment la politique monétaire et a des conséquences sur les taux d’intérêt ou l’accès au crédit.
Les crises sont alors suivies d’un mouvement de régulation en mode « plus jamais ça ! »
Ces fluctuations du marché et ces changements structurels créent des opportunités qui sourient aux opportunistes qui s’adaptent, innovent, repèrent les niches, et se développent malgré un marché en tourmente. La crise n’est pas la fin du monde mais sûrement l’avènement d’un nouveau monde.
Et vous, quelles tendances voyez-vous émerger de cette nouvelle crise ?
L’inversion du rapport espace/centralité, c’est-à-dire 1 pièce en plus pour 10 kms plus loin ?
L’émergence d’une nouvelle classe alternative de logement ?
Un nouveau modèle de propriété ?
Comment les mandataires sont devenus des acteurs incontournables dans le monde de l’immobilier

Les mandataires immobiliers n’existaient pas il y 20 ans et ils étaient encore très peu visibles au tournant des années 2010. A l’inverse, depuis quelque temps, on ne parle plus que d’eux ! Nous avons donc souhaité revenir dans cet article sur les 3 arguments de fond qui permettent de comprendre comment les mandataires sont devenus des acteurs incontournables dans le monde de l’immobilier.
1. Parts de marché : les chiffres ne mentent pas
Comme disent les Américains, money talks ! Ce qui signifie qu’à la fin, la réussite d’un modèle doit se traduire dans ses chiffres. De ce point de vue là on est servi. Les réseaux de mandataires ont réussi à capter plus de 20% de parts de marché en seulement quelques années, dépassant ainsi toutes les attentes même les plus optimistes.
D’autres indicateurs peuvent être évoqués pour démonter le dynamisme de ce modèle. Il y a par exemple au moins 4 réseaux de mandataires qui appartiennent au top 10 des enseignes immobilières en matière de volume de vente. De même, les plus gros vendeurs se trouvent désormais plus dans les réseaux que dans les agences physiques, comme en témoigne notre série d’interview des top vendeurs que vous pouvez retrouver ici : Les interview des top vendeurs

2. Satisfaction des clients, qui dit mieux ?
J’invite chacun, et notamment les irréductibles opposants au modèle, à aller sur les sites d’avis client pour voir comment sont notés les réseaux de mandataires. Si on prend Immodvisor par exemple, le résultat est clair. Nous sommes fiers d’afficher ces notes moyennes directement sur notre comparateur, sachant que tous nos partenaires ont la chance d’avoir des notes entre 4,8/5 et 5/5. Pas mal non ?
Ces très bons scores sont à mettre en corrélation avec l’effort de formation qui est fait par les réseaux de mandataires. Très critiqués sur ce point il y a encore quelques années, ceux-ci ont mis le paquet et chacun constate désormais que la promesse est plus que tenue. Des centaines de milliers d’heures de formation sont proposées chaque année, à la fois en présentiel et en e-learning. Il paraît même que certaines enseignes rassemblant des agences physiques s’inspirent des réseaux de mandataires pour définir leurs propres offres en la matière.
3. L’éthique, qualité indispensable pour durer
C’est aussi un point sur lequel les réseaux ont été beaucoup critiqués au début : leur durabilité. Autrement dit, de nombreux observateurs y voyaient un effet de mode qui ne résisterait pas au temps et encore moins aux crises de l’immobilier.
Parmi les points d’interrogation, on se demandait comment les réseaux parviendraient à maintenir un bon niveau d’éthique au sein de leurs conseillers. Avec le nombre, pensaient certains, il y aurait forcément des brebis galeuses. Eh bien non, on constate que la prévalence des contentieux est exactement la même dans les réseaux de mandataires que dans les agences physiques, c’est-à-dire très faible. Grâce à leurs process internes sans cesse améliorés, et aussi grâce au travail du notaire, les transactions immobilières se font dans le respect strict de la loi Hoguet.

Que vont regarder les banques en 2023 ?

Depuis le début de l’année, on vous le dit et on vous le répète, c’est l’accès au crédit qui va déterminer si le marché de la transaction s’enrhume sérieusement ou pas. Certes, il y a le taux de l’usure, qui ne devrait pas être réformé à court terme, et qui va continuer à bloquer le marché. Vincent nous a d’ailleurs fait part de son point de vue sur la question. Mais il y a également l’attitude des banques et la façon dont elles vont traiter les dossiers de demande de prêt cette année. Afin de sécuriser vos transactions, il nous apparaît indispensable que vous accompagniez aussi vos clients acquéreurs dans leur démarche de recherche de financement. Pour mieux comprendre cette étape clé du processus, nous avons fait appel à Oleen, le premier réseau collaboratif de mandataires en courtage en financement, qui nous a apporté son éclairage sur la situation actuelle.
Le plafond du taux d’endettement
Le taux d’endettement est un des principaux critères utilisés par les banques pour décider de l’octroi d’un crédit immobilier. Il se calcule de la manière suivante :
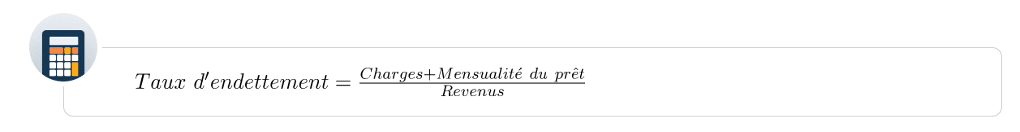
Les « charges » mentionnées ci-dessus font référence aux charges récurrentes de l’emprunteur (pension alimentaire, autres mensualités de crédit y compris emprunt à la consommation, loyer) mais pas à l’ensemble de ses charges fixes (les consommations énergétiques comme eau et électricité, les mensualités de type abonnement internet ou l’assurance auto ne sont pas prises en compte).
Les autorités financières ont fixé un taux d’endettement maximum à 35%, à la fois pour protéger le prêteur du risque de défaut de paiement, et pour protéger l’emprunteur du surendettement. Cela signifie que le taux d’endettement de l’emprunteur potentiel calculé en intégrant le montant de la mensualité du prêt demandé ne peut pas dépasser 35%.
Par conséquent, le taux d’endettement définit le montant maximum de la mensualité que peut payer un emprunteur et donc, avec l’application des autres paramètres du prêt qui dépendent du profil de l’emprunteur (taux, durée, assurance), le taux d’endettement participe à définir la capacité d’emprunt maximale.
Même si les banques peuvent, en principe, déroger à cette règle, il ne faut pas s’attendre à ce que ce soit le cas souvent en 2023. Le taux de 35% devient réellement un plafond à ne pas dépasser. Donc inutile de laisser rêver vos clients, il faut bien qu’ils calculent leur capacité d’emprunt sur la base d’un taux d’emprunt de 35%, voire 33% pour être prudent, ce qui sera perçu comme un bon signe par les banques.
L’apport personnel
Tout comme le taux d’endettement maximum vu plus haut, la nécessité d’avoir un apport personnel n’est pas une nouveauté de 2023. L’apport personnel permet d’abord de réduire le risque de la banque, mais surtout d’aligner les intérêts entre le prêteur et l’emprunteur : chacun prend une part de risque dans l’acquisition immobilière qui se profile. Par conséquent, l’apport personnel a toujours été un élément clé du dossier.
Cependant, il va être extrêmement difficile cette année de limiter l’apport personnel à 10%, ce qui correspondait d’habitude aux frais de transaction (droits de mutation, frais de notaire, honoraires d’intermédiation). Un apport personnel de 15% voire 20% sera définitivement un atout auprès du banquier qui jugera l’investissement moins risqué.
Encouragez donc vos clients à bien rassembler leurs différentes formes d’épargne (personnelle, salariale, placements divers, etc.) en vue de constituer un dossier le plus solide possible.
L’historique bancaire
Cela peut sembler indiscret mais la banque qui va étudier le dossier de demande de prêt va éplucher tous les relevés de compte du potentiel emprunteur sur au moins 3 mois dans le but d’évaluer son sérieux. L’importance et la régularité des flux entrants et des flux sortants va être analysée au regard d’une nouvelle mensualité de crédit pour l’acquisition d’un bien immobilier. Dans ce cadre, les banques seront alertées par des découverts réguliers ou des dépenses qui peuvent paraître ostentatoires par rapport au niveau des revenus.
A l’inverse, quelques signaux positifs peuvent faire pencher la balance en faveur de l’emprunteur : par exemple sa capacité à dégager une trésorerie positive tous les mois et à constituer une épargne régulière.
Par conséquent, il faut bien prendre conscience qu’un dossier de demande de prêt n’est pas qu’une image à l’instant T de la situation financière et patrimoniale d’un emprunteur. Il faut donc anticiper et commencer à le préparer plusieurs mois à l’avance, notamment en « nettoyant » ses comptes afin de présenter un profil « sain ».
La situation professionnelle
Il n’y a pas de secret, les banquiers sont friands des situations professionnelles stables avec un revenu récurrent. Un salarié en CDI ou un fonctionnaire sont donc des profils plus rassurants et plus attrayants.
Est-ce que cela veut dire que seuls les CDI et les fonctionnaires vont réussir à faire financer leur acquisition immobilière en 2023 ? Non, bien sûr que non, mais les principes qui sous-tendent cette préférence affichée des prêteurs vont s’avérer toujours plus influents : stabilité et sécurité des revenus. Car au-delà du taux d’endettement, c’est la récurrence des revenus qui va réellement donner à l’emprunteur la capacité de payer ses mensualités de crédit, et donc rassurer définitivement la banque.
Pour les emprunteurs potentiels qui sont auto-entrepreneurs, indépendants ou encore professions libérales, il est primordial de présenter leur situation professionnelle sous un angle favorable : des revenus lissés et réguliers, en légère croissance année après année, avec de la marge de manœuvre par rapport au remboursement d’un éventuel emprunt immobilier. Quand on vous dit qu’un dossier de crédit ça se prépare à l’avance…

Les 5 mesures qui vont impacter le marché locatif en 2023

Alors qu’il y a 15 ans, Nicolas Sarkozy rêvait d’une France de propriétaires, le taux de locataires n’a jamais été aussi élevé qu’aujourd’hui et atteint 40%. De plus, en pleine spirale inflationniste qui mine le pouvoir d’achat des Français, une étude de Seloger annonce que le « pouvoir locatif » c'est-à-dire le nombre de m² que peut louer un foyer de deux personnes disposant d'un revenu médian, est au plus haut : 77 m² en 2022, soit 9m² de plus par rapport à 2014. Ces 2 indicateurs servent à rappeler que l’investissement locatif reste un segment important et dynamique de notre marché immobilier. Cependant, il faut rester vigilant car ce marché est très impacté par la réglementation qui évolue constamment. La Maison des Mandataires fait le point sur ce qui nous attend en 2023.
Encadrement des loyers et plafonnement de l’augmentation des loyers pèsent sur le rendement locatif
Tout d’abord, alors que l’expérimentation sur l’encadrement des loyers mise en place par la loi ELAN devait s’achever en novembre 2023, celle-ci est prolongée de 3 ans jusqu’en 2026.
De plus, on vous rappelle que depuis la loi du 16 août 2022 et l’adoption du « bouclier loyer », la hausse des loyers est plafonnée à 3,5% maximum, et ce jusqu’au 30 juin 2023. Normalement, la hausse des loyers devrait suivre l’indice de référence des loyers (IRL), publié par l'Insee, dont l’une des principales composantes est l’indice des prix à la consommation (taux d’inflation), et on sait déjà que ce dernier devrait s’afficher à plus de 6% pour 2022. Un manque à gagner pour les propriétaires et un joli coup de pouce pour les locataires…
L’effet combiné de ces 2 mesures pèse sur le rendement locatif de l’immobilier, mais plus particulièrement dans les zones tendues, alors que les prix n’affichent pas encore de baisse généralisée.
En matière de fiscalité locale, le racket des propriétaires continue
Après une hausse record de la taxe foncière en 2022 de 4,7% en moyenne dans les 200 plus grandes villes de France (d’après l’UNPI), celle-ci devrait continuer à augmenter dans les mêmes proportions en 2023 puisque le projet de loi de finances 2023 présenté par Bercy prévoit une augmentation de 7 % des bases locatives. Précisons quand même que la majorité devrait porter un amendement pour plafonner l'augmentation à 3,5 %, soit quasiment le même niveau que cette année, et équivalent au plafonnement des loyers sur l’année vu plus haut.
Bien qu’une partie de ces hausses successives soit directement liée à l’inflation, elles résultent également de choix politiques locaux et certaines communes comme Poissy (+23,9%), Mantes-la-Jolie (+22,2%) et Martigues (+19%) se distinguent particulièrement.
A contrario, au niveau de la taxe d’habitation, la pression fiscale continue de diminuer puisqu’en 2023, plus aucun foyer ne la paiera sur sa résidence principale.
Le Pinel « maxi » est prolongé de 3 mois
Bonne nouvelle dans le neuf : les réductions d’impôt maximum offertes par le dispositif Pinel sont reconduites pour 3 mois, soit jusqu’au 1er avril 2023. La grille de réduction d’impôts reste donc de 12% pour 6 ans de location, 18% pour 9 ans de location et 21% pour 12 ans de location. Pour tout acte notarié signé à compter du 1er avril 2023, la grille est réduite et s’établit comme suit : 10,5% / 15 % / 17,5%. Toujours intéressant mais quand même moins avantageux…
Enfin, pas d’inquiétude puisque le Pinel « Plus » prend le relais du Pinel en 2023 avec les mêmes taux de réduction d’impôts, mais avec des critères d’exigence plus drastiques sur le confort des logements et leur impact environnemental.
Vers une meilleure protection des propriétaires-bailleurs ?
Le 2 décembre, la proposition de loi visant à protéger les logements contre l'occupation illicite, dite proposition de loi « anti-squats », a été adoptée en première lecture à l'Assemblée nationale. Cette nouvelle loi renforce les sanctions contre les squatteurs qui encourent désormais trois ans d'emprisonnement et 45 000 euros d'amende. Cependant, ces sanctions restent théoriques puisque dans la majorité des cas, les squatteurs sont dans une situation de précarité et ne sont donc pas solvables.
Autre volet de la loi, plus concret et pragmatique cette fois : un propriétaire peut désormais résilier de manière unilatérale le bail d’un locataire en cas de loyers impayés, sans engager d’action en justice, et ainsi obtenir plus rapidement son expulsion.
Cette loi va donc permettre de rééquilibrer (un peu) la relation entre bailleur et locataire, et peut-être en encourager certains à se lancer dans l’investissement locatif s’ils se sentent moins défavorisés.
Un choc réglementaire qui provoque un afflux de biens et des opportunités d’investissement
On vous parle déjà depuis plusieurs mois des conséquences de la loi Climat et résilience, et à partir du 1er janvier 2023, une nouvelle étape sera franchie : l’interdiction de la mise en location pour les logements classés G qui présentent une consommation supérieure à 450 KWH/m². Pour les propriétaires-bailleurs qui n’ont pas anticipé, un vrai dilemme se présente : investir pour continuer à générer du rendement ou acter une légère baisse de valeur de son patrimoine en vendant un bien « décoté » (même s’il y a quand même probablement une plus-value latente). Bien que l’espoir soit de vendre à un propriétaire-occupant qui aura une approche légèrement différente de la décote liée à un logement classé G, les acquéreurs potentiels qui se positionneront sur ce créneau bénéficieront d’une plus grande marge de négociation. Il y aura probablement de bonnes affaires à faire, et rapides en plus, car un propriétaire vendeur n’a aucune raison de s’accrocher à un logement vide qui n’est plus « commercialisable ».

Avoir un top diagnostiqueur dans son équipe : un indispensable pour le conseiller immobilier !

On vous a rappelé récemment l’importance d’avoir une team de choc autour de vous pour vous aider à accélérer les transactions et pour vous soutenir dans ce processus de plus en plus complexe. Aujourd’hui, nous nous concentrons sur un des membres clés de cette équipe qui se trouve toujours sur le chemin critique de toute transaction : le diagnostiqueur !
1. Réactivité et disponibilité
Comme vous le savez, le vendeur a une obligation générale d’information envers l’acheteur concernant tous les éléments qui pourraient déterminer son consentement, notamment la situation sanitaire et environnementale du bien. C’est pourquoi, comme on l’a rappelé en introduction, les diagnostics obligatoires, et notamment le DPE, sont sur le chemin critique de toutes les transactions. D’autant plus que l’affichage du DPE est obligatoire dès la publication de l’annonce. Par conséquent, après le R1 puis l’éventuelle signature du mandat, c’est une course contre la montre qui s’engage pour mettre le bien sur le marché le plus rapidement possible : photos professionnelles, éventuel home-staging, DPE et autres diagnostics obligatoires, etc. Et là, pas question d’attendre plusieurs semaines avant d’avoir un diagnostiqueur disponible pour vous faire un DPE. Si vous pouvez compter sur un diagnostiqueur réactif et capable de se libérer rapidement, alors vous serez en mesure de proposer à votre mandant un processus de vente dans un calendrier serré mais fiabilisé. Dans le réseau Activ’ Expertise, le nouveau partenaire de la Maison des Mandataires qu’on vous présente ici, le délai d’intervention est de 48h max.
2. Devoir de conseil et soutien pour aller chercher des mandats
Si vous êtes proche d’un bon diagnostiqueur, il peut vous vous soutenir dès le R1 en vous aidant à préparer le RDV avec un potentiel mandant. En lui donnant les quelques caractéristiques principales du bien à vendre (surface, localisation, année de construction, équipements et matériaux, etc.), il pourra vous donner des informations précieuses sur les points de vigilance en matière de diagnostics, et peut-être même une première indication de classement énergétique. Votre R1 sera alors plus efficace et pertinent, vous apparaîtrez professionnel et serez beaucoup plus convaincant auprès du vendeur afin d’empocher le mandat.
C’est aussi votre diagnostiqueur-ami qui va vous aider à y voir plus clair dans cette législation qui se complexifie et se durcit un peu plus chaque année, afin de mieux appréhender les conséquences pratiques et les impacts délais sur votre métier au quotidien. Les conseillers Activ se sont dit à votre écoute pour vous conseiller et vous former autant que possible pour que vous soyez aptes à répondres à toutes les questions de vos clients !
3. Résultat professionnel et fiable
Depuis le 1er janvier 2021, les informations relatives à la performance énergétique du bien sont opposables au vendeur. Le DPE a donc désormais une valeur contractuelle : en cas d’erreur, l'acquéreur peut saisir le tribunal pour demander des dommages-intérêts. Seules les recommandations (exemple : isolation des combles) conservent une valeur purement informative. C’est donc une raison suffisante pour ne pas faire n’importe quoi n’importe comment. Vous êtes un professionnel, entourez-vous de personnes professionnelles sur lesquelles vous et votre mandant pourrez vous appuyer, surtout vue l’importance de l’enjeu. De plus, un DPE lisible et fiable ne pourra que rassurer de potentiels acquéreurs – cela va fluidifier tout le processus en éliminant toutes les questions techniques qui découlent de documents mal rédigés et qui n’inspirent pas confiance.
4. Un probable renvoi d’ascenseur
Vous savez que vous pouvez compter sur lui pour être réactif, disponible, de bon conseil et professionnel. Mais savez-vous que vous pouvez aussi compter sur votre diagnostiqueur pour vous apporter d’éventuels mandats ?
En effet, avec la loi Climat et résilience et le durcissement progressif des conditions de location des biens classés F et G, il sera de plus en plus fréquent que le premier professionnel à obtenir une information sur un bien potentiellement à vendre soit justement le diagnostiqueur. Pourquoi ? Parce que le premier réflexe d’un propriétaire-bailleur qui a un doute sur le classement énergétique de son bien est de faire mettre à jour le DPE, surtout depuis que la formule de calcul a été modifiée le 1er juillet 2021. Et dans le cas d’un bien classé F ou G, le propriétaire va désormais sérieusement se poser la question de le mettre en vente pour éviter d’avoir à se payer les coûts d’une rénovation énergétique qu’il n’est pas sûr d’amortir dans le loyer. Et là, c’est potentiellement le diagnostiqueur qui peut se retrouver dans la situation, soit de vous donner un bon tuyau, soit même de vous recommander directement auprès du propriétaire. C’est sûr, quand on travaille en équipe, c’est essentiel de savoir qu’on peut compter les uns sur les autres !

<strong>NEOS Immo fête son 1er anniversaire.</strong>

Un peu plus d'un an après sa création, Neos Immo a soufflé sa première bougie lors de sa toute première convention le 14 octobre dernier à son siège de Saint-Maur-des-Fossés (94). L’occasion de réunir bon nombre de ses mandataires pour une journée festive avec beaucoup d'échanges et de sourires, à laquelle ont pris part plusieurs intervenants : Heero, partenaire du réseau pour la rénovation énergétique, Annabelle Roberts, Canadienne aux belles expressions imagées, venue parler de "La théorie de la veste", dont elle a fait un livre, et un professionnel de l'éco conduite, qui a donné aux agents du réseau, ses précieux conseils pour moins consommer en roulant.
Mais, au-delà de ces très bons moments de partage et de bonne humeur, cette convention à également été l'occasion de réaliser un premier bilan.
Et celui-ci s'est avéré tout aussi réjouissant, puisque Neos Immo compte en à peine plus d’un an 80 mandataires et est entré dans le Top 50 des réseaux sur plus de 180, en nombre de mandataires ( source: site meilleurs-réseaux.com), notamment en faisant un bon de plus de 110 % entre septembre 2021 et septembre 2022. Avec une parité, légèrement à l'avantage de la gente féminine (51 %) et côté statistiques terrain, une belle proportion de mandats exclusifs (41 %) digne des chiffres de réseaux déjà établis.
Force est de constater que les engagements de NEOS immo, 1er réseau de mandataires immobiliers société à mission, sont reconnus aujourd’hui par bon nombre de professionnels qui se sont déjà engagés auprès du réseau et continuent de séduire parmi la profession, puisque la moitié des agents mandataires du réseau sont des professionnels ayant déjà une ou plusieurs expériences dans l’immobilier .
Une première année de lancement, donc particulièrement encourageante, qui en appelle une deuxième encore bien meilleure, avec des objectifs raisonnablement ambitieux.
A commencer par le doublement de ses effectifs pour son prochain anniversaire (objectif, 160 agents à la rentrée 2023), en mettant l'accent sur la recherche de ses futurs animatrices et animateurs départementaux (12 nouveaux départements prévus en 2023), en développant de nouveaux partenariats, en proposant plus de services pour ses clients et ses agents, tout en conservant ses valeurs qui font sa force : l'esprit d'équipe, la solidarité, l'accompagnement, l'éco-responsabilité, et la convivialité.
Contact NEOS Immo:
PAOLA PONZIO
01 82 39 38 82 contact@neos-immo.com https://neos-immo.com/
