
Immobilier général
L'élection interne de la FNAIM ne peut servir de prétexte aux pires outrances anti-mandataires

La campagne interne de la FNAIM (Fédération Nationale de l'Immobilier) bat son plein alors que le verdict est attendu le 21 octobre pour les 3 candidats en lice. Cette élection est très importante pour notre secteur d’activité car la fédération joue un rôle majeur dans la défense des métiers de l’intermédiation.
Cela dit, nous savons depuis longtemps que certaines catégories d’acteurs (réseaux de mandataires, agences en ligne, etc.) ne sont malheureusement pas les bienvenues dans ce syndicat alors même que nous pourrions mener tant de combats communs. Plus grave encore, la campagne actuelle donne lieu à des attaques totalement injustifiées envers les réseaux de mandataires. Nous savons les échéances électorales propices à la démagogie mais il y une limite au dénigrement que certains candidats ont dépassée.
Les habituels clichés sur les mandataires
J’ai parfois l’impression que nous sommes encore dans les années 2000 quand je lis certains clichés anti-mandataires. C’est ainsi que le candidat François Moerlen écrit dans son programme que « les métiers de la transaction immobilière sont largement impactés par les nouvelles formes de concurrence qui apparaissent en dehors du cadre réglementaire de la loi Hoguet : plateformes, mandataires, etc. ». C’est une accusation grave…. et pourtant sans aucun fondement. Les réseaux de mandataires, comme toutes les agences immobilières, agissent dans le cadre stricte de la loi Hoguet dont ils respectent chacun des articles. La profession d’agent immobilier est réglementée et je rappelle que chaque réseau de mandataires dispose d’une carte T et de toutes les responsabilités qui lui sont attachées, comme une agence immobilière classique. On remarque d’ailleurs que ces réseaux existent depuis plus de 15 ans et qu’ils ne font l’objet d’aucun contentieux particulier sur ce sujet. Les réseaux de mandataires respectent donc scrupuleusement la loi Hoguet, dire le contraire relève du mensonge et de la diffamation.
On retrouve aussi dans les programmes des candidats la critique éculée du manque de compétences des mandataires immobiliers par rapport à des agents traditionnels qui seraient irréprochables. Dans une interview à la presse écrite, Loic Cantin, un autre candidat, décrit les mandataires comme des personnes « coiffeurs le matin et négociateurs immobilier l’après-midi ». S’il est vrai qu’environ 10% des mandataires font le choix d’exercer ce métier à mi-temps pour des raisons personnelles, je ne comprends pas cette présomption de non-compétence. Au contraire, les réseaux ont largement investi ces dernières années pour étoffer considérablement leur offre de formation initiale et continue. En plus des obligations de la loi ALUR, les mandataires ont accès à des modules (en physique ou en ligne) qui n’ont rien à envier à ce qui est proposé dans les agences vitrées. Mais le meilleur argument contre cette critique malveillante réside dans la satisfaction client. Qui peut m’expliquer comment des conseillers immobiliers mal formés, ou même carrément incompétents, ont pu prendre près de 25% de parts de marché en une décennie tout en affichant des notes moyennes excellentes sur tous les sites d’avis client vérifiés ? Je vous invite à visiter le site Immodvisor et à regarder les appréciations concernant l’ensemble des réseaux de mandataires. Je ne veux pas être désagréable donc je ne vous donne pas l’idée de les comparer à celles des vitrées…
Des programmes contradictoires : se plaindre de la pénurie de talents et vouloir fermer le métier de conseiller immobilier
Les trois candidats sont au moins d’accord sur une chose : les agences immobilières ont du mal à recruter. Je suis d’accord avec eux et je pense qu’il serait utile, plutôt que de critiquer les réseaux de mandataires, de s’interroger sur les vraies raisons de leur attractivité.
Etant donné ce constat judicieusement posé, on s’étonne de voir que les 3 candidats à la tête de la FNAIM sont tous d’accord pour rendre plus difficile l’accès au métier de conseiller immobilier. Autrement dit, il y a une pénurie de talents et ils souhaitent la résoudre en décourageant les Français de se laisser tenter par une reconversion. Etrange, alors même que de nombreux métiers sont en train de disparaitre en France et que l’immobilier peut offrir des débouchés de qualité.
Concrètement, les candidats proposent de durcir violemment les conditions d’accès au métier. Par exemple, François Moerlen souhaite créer un « diplôme d’agent immobilier » qu’on pourrait acquérir grâce à une licence de droit/commerce ou après 3 ans d’expérience dans une agence. Si je comprends bien, pour commencer à travailler dans une agence il faut donc justifier d’une expérience précédente… en agence. Pas certain que de nouvelles barrières à l'entrée accroissent l’attractivité de nos métiers, au contraire.
Au-delà de ces contradictions, je pense surtout que les candidats font preuve d’hypocrisie. Sous prétexte de défendre le consommateur, ils cherchent clairement à défendre farouchement leur pré carré en ralentissant la croissance des réseaux de mandataires qui leur taillent des croupières depuis 2 décennies. Ces derniers se sont pourtant fait une spécialité d’accompagner des talents dans leur reconversion dans l’immobilier et on veut le leur faire payer aujourd’hui. Je serai toujours du côté de ceux qui veulent augmenter le niveau de jeu des professionnels de la transaction et de ceux qui veulent des plans de formation ambitieux, mais il ne faut pas que cet enjeu crucial serve de prétexte à des règlements de compte entre concurrents loyaux. Comme dirait Audiard « Lorsqu'un mauvais coup se mijote, il y a toujours une république à sauver ».
Entraver la concurrence
J’ai rencontré ces dernières années des dizaines d’agents immobiliers partout sur le territoire. Beaucoup m’ont dit, et je salue ici leur honnêteté, que la concurrence des mandataires avait tiré tout le monde vers le haut. Et comme j’ai pu l’écrire par ailleurs, les mandataires ont autant à apprendre des agences vitrées que l’inverse. La concurrence est saine, elle bénéficie au consommateur et tout le monde doit hausser son niveau de jeu.
Je ne peux donc que regretter que les candidats à la présidence de la FNAIM, que je respecte par ailleurs car ce sont des grands professionnels, cherchent par tous les moyens à mettre des bâtons dans les roues aux nouveaux entrants. Et cette aversion ne concerne pas que les réseaux de mandataires. Les agences en ligne sont aussi mises en accusation, alors qu’elles représentent aujourd’hui moins de 1% des parts de marché en France. François Moerlen se laisse même aller à des réflexes populistes inquiétants lorsqu’il affirme que « la financiarisation, l’industrialisation et l’uberisation frappent à la porte de nos métiers ». Mais de quoi parle-t-il ? Soyons sérieux.
Je souhaite bonne chance aux 3 candidats pour cette élection importante et j’espère que le gagnant saura, après la campagne, trouver des combats plus nobles et surtout plus fédérateurs à mener. La Maison des Mandataires en profite pour lancer un appel au futur président de la FNAIM pour une meilleure collaboration entre nos deux écosystèmes qui se complètent plus qu’ils ne se concurrencent. Le sens de l’histoire, c’est évidemment de voir ensemble les agences vitrées et les mandataires défendre leurs intérêts au profit des professionnels du secteur et des consommateurs. Il y a tellement de défis devant nous, sachons nous rassembler sur l’essentiel. J’y prendrai toute ma part.

Les Français et l’immobilier, une histoire d’amour qui dure…

Avec la débâcle politique du nouveau gouvernement outre-manche qui a précipité une tempête financière sur la livre sterling, une autre tempête – un ouragan celui-là – qui sème la désolation dans les Caraïbes et la Floride, l’armée ukrainienne qui reprend aux Russes des territoires officiellement annexés par Poutine, nous vivons actuellement dans un environnement complètement abracadabrantesque. On nous parle d’inflation, d’une France ingouvernable et de la crise énergétique, et au milieu de tout cela, les Français continuent de croire fort en l’immobilier d’après le baromètre Imop-Harris Interactive publié le 28 septembre. Miroir aux alouettes ou histoire d’amour interminable ?
Un appétit insatiable…
« Dans le doute, abstiens-toi »… eh bien, non ! Les Français s’affranchissent de ce proverbe ancestral et continuent à croire dans l’immobilier comme « valeur refuge ». Malgré le contexte ambiant et la remontée des taux qui affecte leur pouvoir d’achat immobilier, 32% des Français indiquent vouloir acheter un bien selon l’enquête réalisée par Harris Interactive en septembre 2022 pour l’agence en ligne Imop, dont près de la moitié de manière « certaine ». Ce chiffre est particulièrement stable depuis le début du baromètre il y a 18 mois, alors que l’environnement politico-économique s’est fortement transformé depuis.
Si on rentre dans le détail des résultats de l’enquête, on identifie toutefois certaines tendances intéressantes. Ainsi, l’investissement locatif recule (19 % des Français) au profit de l’acquisition d’une résidence principale (22% des Français).
Les auteurs de l’enquête concluent donc que « ces projets sont davantage guidés par des trajectoires personnelles que par les conjonctures économiques du moment. »
De plus, en période inflationniste et avec des taux d’intérêt réels très bas, il vaut mieux être propriétaire que locataire, donc les Français font le choix de se constituer du patrimoine et de se protéger de l’augmentation des loyers.
… malgré les obstacles qui s’accumulent…
Pourtant, le parcours de l’achat immobilier semble de moins en moins linéaire. Sur le podium des obstacles (pour ne pas dire les barrières) cités par les sondés, on trouve :
- les prix qui ont continué à fortement augmenter ;
- les taux d’intérêts bancaires qui réduisent le pouvoir d’achat immobilier voire bloquent le projet (voir l’article sur le taux d’usure) ;
- l’apport demandé, qui a tendance a augmenter alors que le pouvoir d’achat immobilier des ménages baisse et que les banques réduisent leur prise de risques.
Et 77% des ménages anticipent que les prix continueront de croître… Raison de plus pour les Français de réaliser leur projet le plus rapidement possible !
… et des attentes qui évoluent
La conséquence de cette augmentation ininterrompue des prix (tout du moins dans sa perception par la population française), le cœur des métropoles a de moins en moins la cote et un rééquilibrage territorial s’opère, alimenté également par le télétravail. La périphérie des grandes villes, les communes de taille moyenne et même les marchés ruraux se retrouvent de plus en plus convoités. D’ailleurs, 82% des Français recherchent une maison plutôt qu’un appartement. Par rapport à mai 2021, les centres-villes attirent moins (-7 points), au profit des périphéries (+ 5 points) et 52% des Français affichent même leur préférence pour les espaces peu urbanisés (campagne, mer ou montagne).
Enfin, dans les critères qui évoluent sensiblement par rapport à l’année dernière, on trouve la proximité de la nature (+4 points) et de sa famille/proches (+3 points), alors que celui de la proximité du lieu de travail dégringole (-9 points).
Quelles leçons en tirer pour les mandataires ?
Alors que les attentes des Français évoluent, les mandataires peuvent toujours miser sur leur atout principal : la proximité. En tant qu’acteurs de terrain, vous êtes particulièrement bien armés pour répondre aux interrogations et doutes des ménages qui souhaitent mettre en œuvre leur projet de vie. De plus, vous bénéficiez d’outils comme Facebook ou la puissance de votre réseau qui vous permettent d’asseoir votre légitimité et de mettre en œuvre tous les ingrédients d’une transaction réussie.
Pour aller plus loin, n’oublions pas que les secousses que connaît le secteur de l’investissement locatif ne vont pas nécessairement ralentir le marché. En effet, le poids des contraintes, notamment de rénovation énergétique, peut décourager certains propriétaires-bailleurs et les inciter à vendre leur bien. Mais c’est également une opportunité pour certains acheteurs potentiels, soit en quête d’une résidence principale non soumise aux mêmes restrictions, soit qui souhaitent profiter de l’aubaine pour ramasser des biens à bon prix quittes à faire un certain nombre de travaux. Après les records successifs de transactions établis en 2020 et en 2021, le marché devrait donc rester dynamique et il vous appartient de jouer votre carte pour en profiter, surtout après le déblocage récent lié au taux d’usure.

Actualisation du taux d’usure au 1er octobre : qui va pouvoir en profiter ?

A la veille du week-end, la Banque de France a annoncé les nouveaux taux de l’usure en vigueur à compter du 1er octobre. Pour les crédits immobiliers, ils s’établissent désormais au-dessus de 3% pour le 4ème trimestre 2022, ce qui est une bonne nouvelle remettant dans la course des acheteurs qui avaient peut-être baissé les bras ces derniers mois…
En effet, la Banque de France a annoncé les nouveaux taux de l’usure pour le 4ème trimestre 2022 :
- 3,03% pour les prêts immobiliers de moins de 20 ans (contre 2,60% au T3 2022)
- 3,05% pour les prêts immobiliers de moins de 20 ans (contre 2,57% au T3 2022)
Nous vous rappelons que le taux de l’usure n’est pas à comparer au taux nominal de la banque mais au TAEG (Taux Annuel Effectif Global) qui est la somme du taux nominal de base proposé par la banque, + l’ensemble des frais de la banque dont notamment les frais de dossier, + le taux de l’assurance emprunteur.
Cette hausse significative et historique des taux d’usure de plus de 40 points de base (0,4%) va redonner de l’air à certaines catégories d’acheteurs qui se sont retrouvées exclues du marché ces derniers mois, notamment :
- Les ménages ayant un revenu mensuel inférieur à 3.000 €, dont principalement les primo-accédants
- Les personnes ne bénéficiant pas d’un CDI et qui sont considérées comme ayant une situation professionnelle plus à risque (CDD, intérimaire ou auto-entrepreneur, etc.)
- Les personnes âgées de plus de 55 ans (impact de l’assurance sur le TAEG)
- Les personnes présentant des maladies chroniques ou ayant une santé précaire (impact de l’assurance sur le TAEG)
Ainsi, de nombreux dossiers bloqués hier à cause de taux nominaux aux alentours des 1,90% vont pouvoir dès demain passer sous le taux d’usure et être financés. Des banques avec des barèmes entre 2 et 2,5% vont également pouvoir revenir sur le marché et proposer des crédits immobiliers.
Concrètement, voici quelques exemples de types de personnes qui dès le 1er octobre vont pouvoir profiter de cette hausse du taux d’usure :
Lucas a 28 ans et est primo accédant. Il souhaite emprunter 100 000€ sur 25 ans pour l’achat d’une petite maison en Haute-Loire. A cause de son faible revenu, le taux proposé par sa banque est de 2,25%. Ajoutés les frais annexes, Lucas arrive à un TAEG de 2,72%. Depuis plusieurs mois, il essuie des refus de crédit de la part des banques mais dès demain, il pourra être financé.
Thierry a 55 ans. En fin de carrière, il se cherche une maison secondaire en Normandie pour passer ses week-ends et souhaite emprunter 250 000€ sur 15 ans. Grâce à un salaire plus confortable, il se voit proposer des taux nominaux de 1,99%. Or, à cause de son âge, sa banque lui propose une assurance emprunteur a un taux de 1%, 2x plus élevé que Lucas. Avec un TAEG de 3,04%, il ne trouve pas de banque pour le financer depuis 3 mois. Dès demain, il pourra emprunter.
Des cas comme ceux-ci, il en existe de nombreux.
Toutefois, le taux d’endettement maximum est toujours de 35% et il reste un critère appliqué de manière assez stricte par les banques. L’augmentation des taux est un élément pénalisant par rapport à ce plafond d’endettement de 35% puisqu’il participe à augmenter les mensualités des prêts. Aussi, nous vous recommandons de bien vous assurer avec vos clients acheteurs de leur réel pouvoir d’achat immobilier dans ces nouvelles conditions de marché, quitte à les aider à revoir leurs ambitions à la baisse.
En bref, certaines transactions qui étaient gelées depuis plusieurs semaines pourraient tout d’un coup se débloquer. Allons-nous assister à une flopée de transactions en octobre 2022 ? Cela pourrait être un effet collatéral de ce mécanisme en piston du taux de l’usure.

Quand les vendeurs sont leurs propres meilleurs ennemis – comment les ramener à la difficile réalité du marché ?

Alors que la conjoncture économique en France et en Europe se dégrade et que les perspectives à court et moyen terme sont incertaines, l’augmentation généralisée des taux d’intérêts provoque des secousses sur le marché immobilier. L’augmentation des prix ralentit fortement, et certains marchés, notamment en Ile-de-France, affichent même une légère baisse des prix immobiliers moyens en 2022. Nous ne sommes plus en période de surchauffe et certains vendeurs potentiels, vos mandants, ont parfois du mal à s’adapter à cette nouvelle réalité. Vous commencez à entendre en boucle la phrase « on ne veut pas brader notre maison » et ça vous fait lever les yeux au ciel (quand ce n’est pas les bras…). La Maison des Mandataires vous accompagne et vous propose 3 arguments et 3 techniques pour ramener sur terre ces vendeurs trop optimistes.
Argument n° 1 – Cash is king
Avec la montée soudaine des taux d’intérêt et le plafond du taux d’usure dont nous avons parlé précédemment ici, tous les acheteurs ont perdu en pouvoir d’achat immobilier, et certains ne sont même plus finançables, pour l’instant. Par conséquent, la demande ralentit et va continuer de ralentir. Les acheteurs avec un montant d’apport très important se retrouvent très courtisés, et ont le choix parmi de nombreux biens.
Argument n° 2 – la transparence de l’information immobilière
Grâce à l’information immobilière disponible, tant dans la presse généralisée que sur les sites dédiés, les acheteurs sont aussi bien informés que les vendeurs sur les prix de l’immobilier et sur les tendances en cours. Ils ne se positionneront pas sur des biens avec des prix fantaisistes, surtout dans un marché potentiellement sur-offreur. De plus, les acheteurs savent qu’avec un marché qui ralentit, il est probable que les biens restent à la vente plus longtemps et que leur capacité de négociation augmente de manière significative. Cela va les rendre patients et sélectifs dans leur décision d’achat.
Argument n° 3 – l’exigence croissante des acheteurs
Alors que les délais de vente vont s’allonger et que le nombre d’acheteurs potentiels va se réduire, leurs critères d’achat vont se durcir. Les acheteurs ont tendance à privilégier les biens en bon voire en très bon état, prêts à emménager tout de suite, sans travaux ou aménagements. Dans ces nouvelles conditions de marché, les biens à vendre qui nécessitent des travaux partent donc avec un désavantage significatif qui se reflètera encore plus que d’habitude dans le prix de vente.
Il est donc essentiel d’être positionné au bon prix pour espérer aboutir à une transaction dans le contexte actuel.
Au cas où votre vendeur s’entêterait, nous vous proposons 3 techniques pour infléchir sa position.
Technique n° 1 – Comparez le marché immobilier à la bourse
Tout comme le prix des actions en bourse, le prix des biens immobiliers évolue en fonction de l’offre et de la demande, et certains vendeurs ont tendance à l’oublier à la suite de l’augmentation ininterrompue des prix depuis 2015 et la situation de surchauffe de ces 2 dernières années. Or, la demande baisse actuellement, puisque le nombre d’acheteurs solvables baisse, et aboutit à un rééquilibrage du marché. L’offre et la demande s’équilibrent, les prix aussi.
Technique n° 2 – Rassurez le vendeur qu’il ne va pas « brader » sa maison
Dans la pensée collective, on n’a l’impression de faire une mauvaise affaire lorsqu’on vend sa maison moins chère qu’on aurait pu la vendre. En réalité, en termes économiques et financiers, une perte immobilière se manifeste lorsqu’on vend sa maison moins chère que le prix d’achat augmenté des améliorations apportées au fil des ans. Par conséquent, vue les augmentations de prix de ces dernières années, il est quand même peu probable que votre vendeur y perde, même avec une légère baisse des prix.
Technique n° 3 – Définissez avec le vendeur un prix de réserve réaliste
Si malgré tout, le vendeur s’accroche à un prix qui vous semble trop élevé, mais que vous identifiez une (petite) marge de manœuvre, définissez avec lui dès le départ un prix d’affichage qui répond à ses attentes et un montant de réduction du prix au bout de X semaines si le bien n’a toujours pas reçu d’offre. Vous utilisez peut-être déjà cette technique, mais elle devient indispensable aujourd’hui dans un contexte où les prix pourraient être amenés à se tasser voire à baisser ponctuellement.
Comprendre le taux d’usure pour mieux le contourner
A peine rentrés que tous les médias nous matraquent avec le « taux d’usure ». Cette expression, qui fait penser à une grosse arnaque dans la conscience collective, serait même responsable de la baisse du marché immobilier en empêchant des pans entiers de la population de contracter un crédit immobilier… Mais la Maison des Mandataires est là pour démystifier le sujet et vous apporter quelques conseils pratiques afin de contourner cet obstacle.
Qu’est-ce que le taux d’usure ? A quoi ça sert ?
D’après le site officiel du Ministère de l’Economie et des Finances, « le taux de l’usure correspond au taux maximum légal que les établissements de crédit sont autorisés à pratiquer lorsqu’ils vous accordent un prêt. ».
Le principe semble donc assez clair : il s’agit d’un plafond du taux d’intérêt bancaire (le fameux TAEG – Taux Annuel Effectif Global – qui est la somme du taux nominal de base proposé par la banque, de l’ensemble des frais de la banque dont notamment les frais de dossier, et le taux d’assurance emprunteur) fixé par la Banque de France et revu de manière trimestrielle.
Le taux d'usure est calculé par la Banque de France en fin de chaque trimestre en faisant la moyenne des taux des prêts accordés par les établissements de crédit au cours des 3 mois écoulés, augmentée d’un tiers.
Par exemple, le taux de l’usure pour un crédit immobilier sur plus de 20 ans a été fixé au 1er juillet 2022 à 2,57%. Cela signifie que pendant tout le 3ème trimestre 2022, une banque ne pourra pas octroyer à un particulier un crédit immobilier sur plus de 20 ans avec un TAEG supérieur à 2,57%.
Le taux de l’usure évolue donc comme un baromètre des taux du marché et épouse sa progression.
Jusque-là, cela ressemble plutôt à un outil de régulation de l’Etat visant à protéger les consommateurs contre des pratiques abusives des établissements de crédit et à empêcher les individus « d’emprunter à tout prix ».
Alors où est le problème ?
Seulement, la machine se grippe dans le cas d’un choc conjoncturel qui entraine une montée soudaine des taux d’intérêts sur le marché bancaire : un outil de régulation censé protéger les consommateurs de pratiques abusives se retourne contre eux puisqu’il peut empêcher certains individus d’accéder au crédit.
Indépendamment des facteurs qui alimentent cette brusque montée des taux d’intérêts (augmentation du taux directeur de la BCE de 0,5% fin juillet, inflation qui s’envole à cause de la crise de la « supply chain » et de la guerre en Ukraine), c’est la capacité de la Banque de France à s’adapter rapidement à ces nouvelles conditions de marché qui pose problème.
En effet, comme la Banque de France prend en compte dans son calcul les taux moyens sur le trimestre écoulé pour choisir son taux d'usure, une montée soudaine des taux en cours de trimestre ne va pas modifier le taux d'usure pour le trimestre en cours et il faudra donc au moins 2 trimestres à la Banque de France pour absorber un choc conjoncturel et pour que le taux de l’usure reflète les nouvelles conditions de marché.
.
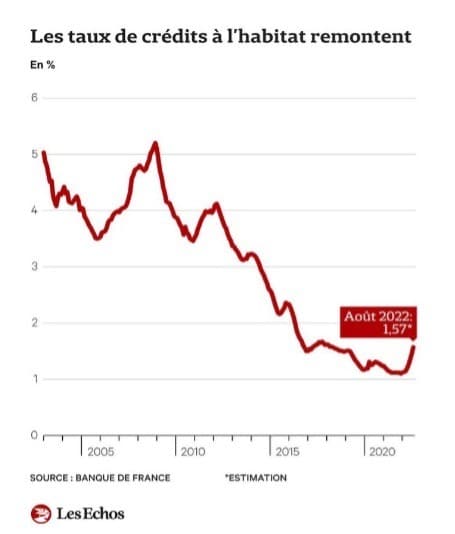
Comme l’a constaté Pretto.fr, « les taux d’intérêt proposés sur 20 ans vont de 1,69 % à 2,11 % en fonction du profil de l’emprunteur, en août 2022 ». Par conséquent, le taux d'usure n'étant calculé que tous les trimestres (début octobre pour le prochain donc), le TAEG peut aujourd'hui parfois largement dépasser les 2,57 % pour les profils les plus à risque pour les banques et mener au rejet de certains dossiers de prêt.
Comment faire pour « contourner » le taux de l’usure et redonner à vos clients l’espoir de réaliser leurs projets immobiliers
Alors, est-ce rédhibitoire ? Doit-on rester les bras croisés en attendant que la BDF augmente le taux de l’usure au 1er octobre ?
Et bien, non ! Tout d’abord, parce que la situation n’est pas si catastrophique. En effet, comme vu précédemment, les taux de base restent encore bien inférieurs au taux de l’usure, et ce qui provoque occasionnellement le dépassement du taux de l’usure est en fait le montant des frais, et surtout le coût de l’assurance obligatoire qui augmente fortement pour certaines catégories de population qui sont plus à risque (seniors, maladies graves, etc.).
Ainsi, le taux de rejet des dossiers de crédit à cause du taux de l’usure est bien inférieur à ce qu’annoncent certains courtiers. Rassurez vos clients !
L’analyse faite par Pretto.fr est particulièrement éclairante :
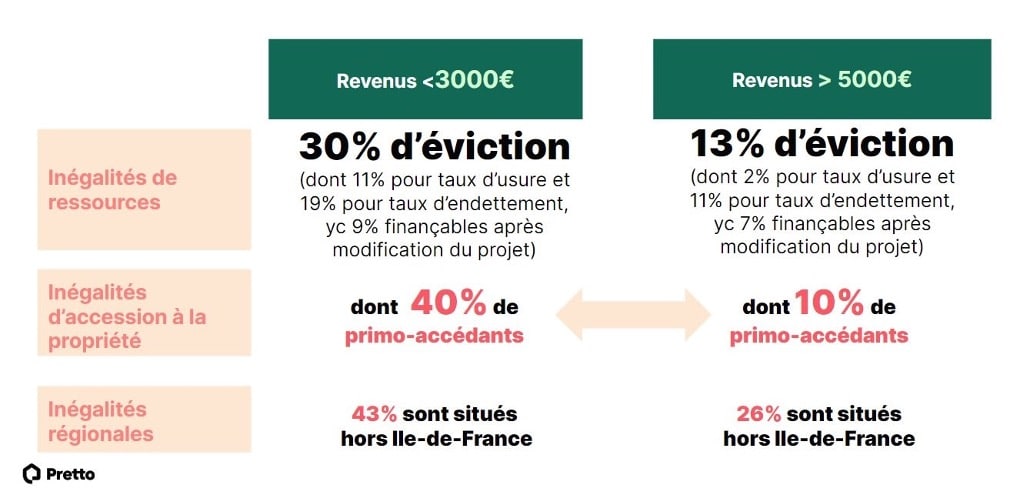
Enfin, pour les dossiers les plus délicats, il est possible de « contourner » le dépassement du taux d’usure en travaillant avec vos clients sur les éléments suivants qui permettent de faire baisser le TAEG :
- le taux d'intérêt de base du crédit en allongeant la durée du crédit ou en augmentant l’apport personnel ;
- le taux de l’assurance emprunteur en optant pour la « délégation d’assurance de prêt immobilier » (mise en place par la loi Lagarde votée en 2010) qui permet aux emprunteurs de ne pas souscrire, de manière automatique, à l’assurance de prêt immobilier proposée par la banque émettrice de l’offre, et de faire jouer la concurrence entre les assureurs.
Dans tous les cas, inciter vos clients à solliciter un courtier en ligne pourrait être bénéfique à plus d’un titre puisqu’ils assurent une saine concurrence entre les acteurs du marché et permettent de figer rapidement le taux de base pour éviter qu’il ne s’envole.

5 bonnes raisons d’avoir la patate en cette rentrée !

Vous avez passé un bon été, vous vous êtes reposés et vous êtes prêts à attaquer la rentrée… Seulement la rentrée ne s’annonce pas réjouissante : la guerre en Ukraine s’enlise, l’inflation s’envole et on parle d’un « troisième tour social ». Pourtant, à la Maison des Mandataires, on vous a trouvé 5 bonnes raisons d’avoir le sourire et de vouloir en découdre en cette rentrée.
Il y a encore beaucoup d’épargne
D’après le rapport publié par la Banque de France, le taux d’épargne des français a baissé en 2022 (17,1% au T1 2022 contre 18,2% au T4 2021), et cela avant de prendre en compte les effets de la guerre en Ukraine et l’inflation qui s’est emballée au T2 et au T3. Cependant, le niveau d’épargne des ménages reste très élevé (67,2 milliards d’euros notamment par rapport à d’autres pays comme les Etats-Unis, l’Italie, l’Espagne, puisque la France se place deuxième derrière l’Allemagne, le pays de l’épargne et de l’aversion aux crédits par excellence. Les français ont donc encore beaucoup d’argent à investir. C’est donc le moment de leur expliquer que l’immobilier est un parfait produit d’investissement en période de forte inflation !
Les taux d’intérêt réels n’ont jamais été aussi bas
Justement, en période d’inflation, les taux d’intérêt « réels » baissent, voire être négatifs… mais qu’est-ce que cela veut dire ? Le taux d’intérêt « réel » est le taux d’intérêt nominal moins le taux d’inflation, il détermine le coût réel d’un emprunt (ou la rémunération d’un placement) ajusté de la variation des prix.
Certes, les taux d’emprunt moyens sont passés de 1,06% en décembre 2021 à 1,68 % en juillet 2022 d’après les chiffres de l’Observatoire Crédit Logement/CSA, et pourraient atteindre 2% à la fin de l’année. Mais, en parallèle, l’inflation en juillet s’élevait à 6,1% sur un an selon l’Insee, un niveau jamais atteint depuis 1985. Par conséquent, comme le souligne l’Observatoire, « le taux d’intérêt réel sur les crédits immobiliers est largement négatif, à un niveau sans précédent depuis 1949 ».
Et comme le rappelle la Caisse des Dépôts dans un article du 4 avril 2022, « la classe d’actif « immobilier » offre une protection naturelle que n’ont pas d’autres actifs au risque inflationniste » : tout d’abord, l’inflation est un facteur haussier des prix immobiliers, par ailleurs, les flux de rendements résidentiels que sont les loyers augmentent avec l’inflation via le mécanisme de l’IRL (qui va être plafonné à 3,5% jusqu’au 30 juin 2023, mais c’est déjà ça !). Ainsi, malgré la réduction du pouvoir d’achat immobilier des ménages liée à l’augmentation des taux d’emprunt, investir dans l’immobilier reste une excellente idée, surtout dans un contexte inflationniste car le capital et les rendements sont préservés.
Les transactions immobilières se maintiennent à un bon niveau
D’après le baromètre de la FNAIM publié en juillet, malgré une légère baisse, le nombre de transactions sur 12 mois glissants (d’août 2021 à août 2022) se maintient dans un tunnel entre 1,15 et 1,2 millions (voir graphique ci-dessous).

Cela reflète un certain dynamisme du marché malgré le contexte ambiant, d’autant plus que la FNAIM note que l’offre des biens à la vente s’est redressée au 1er trimestre 2022. Même si l’heure est au ralentissement, les volumes de ventes devraient baisser de moins de 10% tandis que les prix vont continuer à s’apprécier, mais dans une moindre mesure. Ce sont donc des chiffres qui rassurent par rapport à la crainte d’un effondrement du marché immobilier qui ne devrait pas avoir lieu.
La loi Climat et résilience est une source d’opportunité de nouvelles transactions
Vous connaissez bien maintenant la loi Climat et résilience publiée il y a un an, et ses conséquences pour notre marché. Or, déjà depuis quelques jours, les bailleurs ne peuvent plus augmenter ou réviser le loyer dans les logements classés F et G. En période d’inflation à plus de 5%, ça fait mal aux investisseurs immobiliers…
Mais le deuxième effet kiss cool de la loi Climat et résilience arrive dès le 1er janvier 2023 où les logements ne respectant pas le seuil de consommation énergétique en énergie finale de 450 kWh/m².an seront qualifiés de logements indécents. En clair, cela signifie que les bailleurs ne pourront plus mettre ces logements en location ou même renouveler les baux.. D’après L’Observatoire national de la rénovation énergétique (ONRE), cela pourrait représenter 140.000 logements.
Aussi, nombre d’entre eux, pas intéressés de se lancer dans des travaux de rénovation énergétique de leur bien, préfèreront le mettre à la vente à destination de propriétaires-occupants. C’est donc une opportunité pour vous d’aller chercher ce type de produits qui vont arriver sur le marché progressivement au fur et à mesure que le seuil des logements indécents se renforce dans les années à venir.
Le pouvoir d’achat se maintient en France par rapport à d’autres pays
Suite à la loi du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d’achat, différents mécanismes vont entrer en vigueur pour protéger et maintenir le pouvoir d’achat des français, dont :
- Revalorisation de 4% des retraites
- Hausse des loyers plafonnée à 3,5% jusqu’au 30 juin 2023,
- Pérennisation des primes salariales exonérées de cotisations sociales et d’impôt sur le revenu sous conditions (ex-prime Marcon),
- Aide exceptionnelle de rentrée,
- Poursuite du bouclier tarifaire sur l’énergie,
- Remise carburant.
La France est déjà le pays en Europe où l’inflation est la plus faible (voir graphique ci-dessous) et ces mesures vont permettre de soutenir le pouvoir d’achat

Tout cela représente 20 milliards d’euros de dépenses inscrites dans le budget rectificatif 2022. Alors, bien sûr, il faudra bien rembourser un jour… mais en cette période de rentrée, c’est une nouvelle qui fait du bien, non ?

Les 5 choses que vous ne savez pas sur le marché immobilier durant l’été

L’été, c’est l’amour à la plage mais pas forcément sur le marché immobilier. Certains process de vente s'arrêtent car les vendeurs partent en vacances alors que d'autres s'accélèrent afin de finaliser les transactions avant la trêve estivale. Au milieu, les conseillers immobiliers doivent souvent changer leur organisation pour s'adapter aux exigences des uns et des autres. Voici 5 éléments clés à avoir en tête sur le marché lors de cette période un peu spéciale !
1. Il y a toujours un pic de transactions au 3ème trimestre !
Nous avons déjà vu que l’immobilier est un marché cyclique. Les périodes de baisse et de hausse des prix se succèdent. Généralement ces périodes sont très longues, notamment si on les compare à d’autres cycles financiers comme la Bourse. En plus de ces cycles, il faut également tenir compte du fait que l’immobilier est un marché saisonnier. En fonction du mois de l’année, le volume de transaction et les prix n’évoluent pas de la même manière.
Par exemple, on sait que la plupart des familles avec des enfants souhaitent déménager pendant les grandes vacances scolaires. Ceci afin de privilégier un déménagement avant la rentrée scolaire pour une nouvelle classe en septembre. On a ainsi un pic du nombre de transactions officialisées durant l’été.
L’acte de vente est en moyenne signé 3 mois après la signature du compromis de vente. Cela signifie que la majorité des transactions se concluent au cours du 2ème trimestre (d’avril à juin). Il faut également noter l’effet du printemps et du retour des beaux jours après l’hiver. Cela influence le moral des ménages et les envies d’avancer dans ses projets.
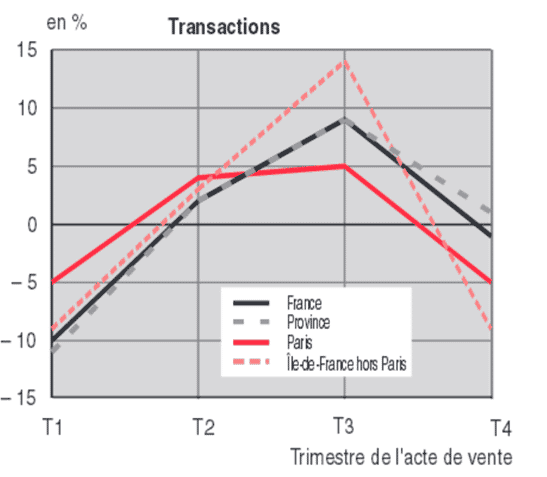
2. Les prix augmentent aussi au 3ème trimestre
On retrouve les mêmes pics et les mêmes creux que pour les transactions. Cet effet des saisons sur le marché immobilier et notamment sur les prix est loin d’être négligeable. L’écart le plus important se situe en Province où le prix d’une maison ou d’un appartement peut coûter près de 3 % moins cher sur un acte conclu définitivement au 1er trimestre par rapport au 3ème trimestre.
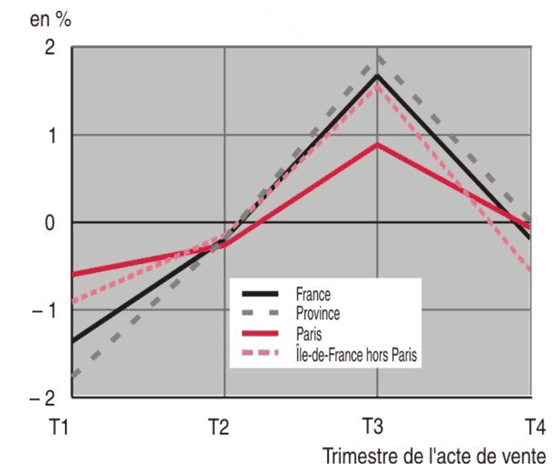
3. Les délais de vente s’allongent légèrement
Comme vous vous en doutez, les délais de vente ont tendance à légèrement augmenter durant l’été. Les acheteurs et les vendeurs ont souvent prévu des départs en vacances qui peuvent retarder les visites ou même la signature de la promesse.
Pire encore, nos amis les notaires partent aussi généralement en vacances durant la période estivale. En tant que conseiller immobilier, vous devez absolument garder en tête que les différentes parties prenantes d’une transaction (courtiers, banques, assurances, notaires, etc.) sont moins disponibles durant cette période. Prenez le en compte et assurez-vous d’avoir les ressources nécessaires pour finaliser les transactions.
4. Les résidences secondaires sont plus visitées
Si vous avez le mandat de vente d’une résidence secondaire, profitez de la trêve estivale pour multiplier le nombre de visites. La plupart de ces logements sont situés dans des villes dans lesquelles on observent une forte hausse du nombre d’habitants en juillet en aout.
Faites-en même un argument lors de la prise de mandat. Plutôt que de mettre en avant votre disponibilité de façon générale, expliquez au vendeur que vous resterez sur place pendant les vacances et que vous aurez donc plus de chance de lui trouver un acheteur au meilleur prix.
5. Il y a un peu moins d’agents immobiliers sur le terrain
C’est malheureusement de moins en moins vrai à cause de la croissance des mandataires, mais historiquement il y avait un nombre réduit de professionnels de l’immobilier sur le terrain durant la trêve estivale. Autrement dit, les agences vitrées avaient tendance à fermer ou à fonctionner avec moins de personnes.
Depuis l’essor des réseaux de mandataires, cela est moins vrai. Ces conseillers rattachés à des réseaux sont 100% libres de leur organisation et nombreux sont les mandataires qui décalent leurs vacances en septembre ou qui les prennent en amont dès mai ou juin.

Métavers et immobilier : vraie opportunité ou gadget inutile ?
Retour en novembre 2021. A la stupéfaction générale des professionnels de l’immobilier, on apprenait alors dans la presse qu’un terrain numérique venait de se vendre 4,3 millions de dollars. Cette transaction faisait suite à de nombreuses autres, certes plus petites, et on croyait alors déceler un mouvement de fond susceptible d’impacter durablement le secteur immobilier. 6 mois plus tard, l’engouement pour l’investissement immobilier dans le métavers n'est pas retombé. Mais définissons d’abord les termes…
Le métavers est un monde virtuel dans lequel les internautes sont représentés sous forme d’avatars et peuvent vivre des expériences : faire du shopping, assister à un évènement sportif, rencontrer des personnes avec qui ils peuvent travailler, etc. Trois métavers sont aujourd’hui dominants sur ce marché et c’est dans ces univers que les parcelles sont les plus onéreuses. On retrouve un acteur américain (Decentraland), un acteur vietnamien (Axie Infinity) et bien sûr notre champion national The Sand Box. Cette société, créée par des Français, est celle qui a notamment hébergé la transaction à 4,3 millions de dollars dont nous parlions plus haut.
Faut-il investir et détenir des biens immobiliers (parcelles, immeubles, etc.) sur le métavers ? Nous vous proposons un article qui rappelle les grands principes de l’investissement immobilier dans le métavers et qui essaye de faire le tri entre les bonnes raisons de franchir le pas et les pièges à éviter.
1. Acheter une parcelle numérique dans le métavers, quésaco ?
Une récente étude a montré qu'en France, les internautes passent désormais 56 heures par semaine devant leurs écrans connectés. Au cours de leur vie, nous restons ainsi en ligne plus de 27 ans. Le passage à l’ère du virtuel est donc enclenché depuis plusieurs années, au détriment du temps que nous consacrons au monde physique. Aussi, il n’est pas anormal que notre rapport à l’immobilier évolue en conséquence.
Prenons un exemple. Avant la naissance d’Internet et de Google, les consommateurs se rendaient dans des magasins classiques pour trouver le bien qu’ils recherchaient. Certaines enseignes étaient prêtes à payer cher pour occuper les meilleurs emplacements où il y avait un maximum de passage. Un local de 100m² sur les Champs-Elysées coûte plus cher, à l’acquisition comme à la location, qu’un local de la même taille en plein milieu de la campagne. En ce sens, Google n’a rien changé dans le fond des choses. En faisant une recherche du type « télévision 4D pas cher », on se rend vite compte que certaines marques payent plus cher en publicité pour apparaitre en haut de la page. Ils s’achètent un emplacement. De même, des enseignes investissent en publicité pour apparaitre entre deux vidéos YouTube, comme elles le faisaient avant dans le monde réel sur les affiches 4x3 de JC Decaux. Google est un métavers avant les métavers, l’internaute se balade sur le net comme il se baladerait sur les Champs Elysées.
Alors quoi de nouveau dans les métavers dignes de ce nom qui fleurissent depuis quelques mois partout dans le monde ? D’abord, le design de la navigation est totalement repensé de sorte que l’expérience soit beaucoup plus immersive. Au revoir la souris ou la navigation impersonnelle au travers de son doigt, bonjour aux casques de réalité virtuelle qui nous permettent une immersion totale dans un monde en 3D ou même en 4D. Pour reprendre mon exemple de la télévision, on pourrait imaginer que l’acheteur potentiel enfile un casque et se balade dans un magasin FNAC ou Darty entièrement reproduit dans le monde virtuel. Il pourrait voir les produits, les tester et même échanger avec un vendeur lui-même présent sur le métavers. De plus, les métavers récentes se différencient de Google en ce sens qu’ils sont basés sur une blockchain qui respecte davantage les droits de propriété. Par exemple, une enseigne qui aurait réussi à glaner un super positionnement SEO sur une requête google ne peut pas vendre cette position. Nike, qui arrive en bonne place sur la recherche « basket de sport », ne peut pas céder cette place à un concurrent sauf à céder l’entièreté de son site. A l’inverse, il est possible sur le métavers de céder une parcelle acquise si celle-ci a par exemple pris de la valeur dans le temps. La blockchain permet à Internet de fonctionner davantage comme le monde physique que l’on connait.
En ce sens, il est assez compréhensible que l’on voit se reproduire dans le monde virtuel les mêmes logiques que dans le monde réel. Certaines enseignes vont acheter les parcelles les plus facilement accessibles aux avatars quand d’autres investirons dans des panneaux publicitaires visibles par eux. Les mêmes causes produisent les mêmes effets.
2. Pourquoi c’est une bonne idée d’investir dans le métavers
Une fois le sujet bien posé, on peut raisonnablement réfléchir à l’opportunité de se porter soi-même acquéreur d’une parcelle digitale. Sur ce point, nous vous recommandons de raisonner comme dans le monde réel. Par exemple, en tant que particulier, vous pouvez acheter aujourd’hui un terrain qui pourra être revendu demain à des enseignes qui voudront se positionner. Carrefour a par exemple déboursé 300 000€ en février 2022 pour acquérir un terrain en vue d’y installer un centre commercial virtuel. Le particulier qui détenait ce bien auparavant a certainement fait une belle plus-value. Autrement dit, il faut privilégier une approche par l’usage qu’une approche par la spéculation. C’est la même chose dans le monde physique. Un bon investisseur n’achète pas un terrain ou un immeuble car il pense le revendre plus cher mais parce qu’il pense que l’emplacement va prendre de la valeur aux yeux d’un certain public (enseigne commerciale, bureaux pour des entreprises, appartements pour des habitants) et que cela lui permettra une revente en plus-value. Il ne faut pas confondre les causes et les conséquences, dans le monde réel comme dans le métavers.
Vous connaissez ce dicton : « Pendant la ruée vers l'or, ce ne sont pas les chercheurs d'or qui se sont le plus enrichis, mais les vendeurs de pelles et de pioches ». Il se vérifiera certainement dans le métavers, avec des opportunités incontestables pour les professionnels de l’immobilier. Les parcelles numériques se vendent, il faudra des agences immobilières dans cet univers virtuel. Les parcelles numériques se valorisent si on en change le visuel, il faudra des promoteurs immobiliers dont le métier est de transformer un actif pour créer de la valeur. Les parcelles numériques peuvent être détenues sur le long-terme, il y aura des foncières dédiées à ce type de biens. Chacun des métiers de l’immobilier, ou presque, aura son équivalent dans le métavers et cela est porteur d’opportunités. Il y a 18 000 détenteurs de parcelles uniquement sur The Sand Box, soit des centaines de transactions toutes les semaines sur lesquelles il y aura peut-être des intermédiaires. Il n’est peut-être pas inutile d’acheter des petits terrains pour y installer des affiches où les agents immobiliers proposent leurs services. Et qui sait, peut-être qu’en discutant avec un internaute de la vente d’un bien digital vous vous rendrez compte qu’il est également vendeur dans le monde réel… On n’y est pas encore mais cela vaut le coup de garder un œil sur ces univers virtuels en plein développement !
Si le sujet vous intéresse, nous vous recommandons cet article de SeLoger qui explique en détails comment acheter des biens sur les métaverss : https://edito.seloger.com/conseils-d-experts/investir/acheter-biens-immobiliers-métavers-article-13575.html
3. Les pièges à éviter dans le métavers
L’aventure dans le métavers n’est pas sans risque. Nous estimons qu’il y a au moins 3 pièges à éviter si vous envisagez d’acquérir des parcelles numériques. Cette liste non-exhaustive peut peut-être vous éviter des déconvenues.
- Choisissez des produits immobiliers qui ont un sens dans l’univers virtuel
Nous l’avons dit, cela est cohérent pour une enseigne qui vend des télévisions ou du prêt à porter d’investir sur un emplacement de qualité dans le métavers. Certains univers, comme certaines pages internet ou certaines rues dans la vraie vie, sont plus fréquentés que d’autres. Acheter des parcelles qui pourront demain intéresser ces enseignes fait du sens. A l’inverse, d’autres produits immobiliers font figure de gadgets. A quoi bon acheter par exemple une maison dans le métavers. La valeur de cet actif réside presque uniquement dans son usage et il n’y aucun usage à ce jour pour les biens résidentiels dans les mondes virtuels. Le seul intérêt peut-être de considérer votre maison comme un signe extérieur de richesse, comme le font les porteurs de montres de luxe dans la vraie vie. Pourquoi pas. Vous pouvez aussi voir votre maison comme une galerie d’art où vous invitez vos amis à découvrir vos gouts. Pourquoi pas là encore, mais ces usages nous semblent quand même moins fondamentaux aujourd’hui que les usages des marques qui veulent communiquer et offre une expérience.
- Prenez le concept de localisation avec des pincettes
Certes, on retrouve dans le monde virtuel certaines logiques du monde réel quant à la localisation des parcelles. Certaines sont plus visibles et auront donc plus de valeur. Mais gardons à l’esprit qu’une variable joue tout de même bien différemment dans les deux mondes. Dans la vraie vie, en prenant l’exemple de Paris, les prix sont plus élevés en première couronne qu’en grande couronne. C’est la conséquence d’une distance plus petite qui relie la première couronne au centre de Paris. Dans le monde digital, les distances ne peuvent être prises en compte de la même façon car le temps nécessaire à un déplacement est égal à zéro. Dans le métavers, aller à l’autre bout de la rue prend autant de temps que de voyager à l’autre bout de monde. Imaginez un monde réel dans lequel les humains pourraient se téléporter…. Prenez cela en compte avant de vous lancer dans le métavers. Même si peut-être qu’un jour il y aura aussi des contraintes de déplacements dans ces univers, avec pourquoi pas des gares et des aéroports avec des coûts associés…
- Seuls quelques métavers vont se développer
Il y a des centaines de pays et des millions de villes mais bien un seul monde physique qui est fini. A part Elon Musk et quelques-uns de ses rivaux américains, le commun des mortels s’accorde sur l’idée qu’il n’y a qu’un seul monde dans la vraie vie. Et c’est d’ailleurs ce qui fait la valeur des fonciers qui composent ce monde. S’il existait 10 planètes terres aux semblables caractéristiques alors la valeur d’un terrain sur une de ces terres serait plus faible qu’aujourd’hui. Nous pensons que cette logique s’appliquera également aux métavers où seuls un nombre très réduit de plateformes se développeront. De la même façon que toutes les enseignes de luxe sont présentes sur les Champs Elysées, il est fort à parier qu’elles s’établissent demain dans un seul et unique métavers. Les trois principaux acteurs cités au-dessus ont de beaux jours devant eux mais ce sera plus dur pour les autres. Quand les Agences de Papa annoncent vouloir se lancer dans le métavers, ils sous-estiment totalement ce point. Créer une agence en ligne sur un métavers dédiée n’a aucun sens alors que poser une agence en ligne sur une parcelle d’un métavers très fréquenté est créateur de valeur. Nous aussi on rêve d’avoir un jour les Champs-Elysées à Saint-Etienne mais force est de constater que le rêve ne devient pas réalité.

Analyse des programmes logement de M. Macron et Mme Le Pen

Les dés sont jetés ! Emmanuel Macron et Marine Le Pen s’affronteront au 2ème tour de l’élection présidentielle. Si leurs programmes présentent de nombreuses différences, il nous a semblé utile de mettre à jour les clivages en matière de politique du logement.
En tant que professionnels de l’immobilier, vous devez impérativement éclairer vos prospects sur les conséquences de l’élection de l’un ou l’autre des candidats. Fiscalité, succession, objectifs de construction, la donne changera pour le secteur en fonction du prochain locataire de l’Elysée.
1. Priorité nationale dans le logement social pour Marine Le Pen
La représentante du Rassemblement National, ex-Front National, Marine Le Pen, veut appliquer la « priorité nationale » au logement social. « Tous les Français, qu'ils soient d'origine française ou ayant obtenu la nationalité française, doivent pouvoir bénéficier de la priorité nationale au logement », déclare-t-elle à ce propos. Par exemple, la candidate RN souhaiterait ouvrir une part des logements sociaux à la police, d’afin accompagner les personnels mutés loin de chez eux.
En parallèle, la candidate souhaite construire 100 000 logements sociaux par an, dont 20 000 nouveaux logements étudiants, sur le quinquennat. On rappelle qu’il y a environ 5 millions de logements sociaux en France dont près de 1 million sont occupés par des personnes qui ne sont pas de nationalité française.
2. Accélérer rénovation énergétique pour Emmanuel Macron
Emmanuel Macron estime qu'après avoir tâtonné en début de mandat, l'exécutif a trouvé un dispositif efficace avec MaPrimeRénov'. Sur "la rénovation thermique des bâtiments, le début du quinquennat n'a pas été marqué par des résultats. On a changé la logique. Nous avons simplifié le modèle. Nous avons réussi en 2021 à financer la rénovation de 650.000 logements", a expliqué Emmanuel Macron.
Afin de limiter la consommation énergétique des Français, le président de la République sortant se fixe comme objectif 700.000 logements rénovés par an pour les 5 prochaines années.
3. Un nouveau prêt à taux zéro pour Marine Le Pen
Marine Le Pen a fait de la jeunesse un des axes forts de son programme et de sa campagne. Cela se ressent dans programme logement qui comporte de nombreuses mesures favorables aux jeunes qui souhaitent accéder à la propriété :
- Création d’un Prêt à Taux Zéro sur 10 ans de 100 000 € pour les jeunes accédants à la propriété
- Mise en place des prêts immobiliers « portables ». Ceux qui vendent un logement avec un crédit en cours pourraient, en même temps que le bien, transférer cet emprunt à l’acheteur
- Création d’un Fonds de Garantie des Loyers pour protéger les propriétaires-bailleurs
- Cela s’ajoute à l’exonération d’impôt sur le revenu pour les moins de 30 ans qui aura un impact positif sur leur capacité à s’endetter et donc à devenir propriétaire
4. Relance du logement neuf pour Emmanuel Macron
Tout comme son premier mandat, le candidat de La République En Marche ne souhaite pas afficher un objectif chiffré. « Nous nous fixons depuis trop longtemps de grands objectifs (« 500 000 constructions par an ») sans nous donner les moyens de les atteindre », trouve-t-on sur le site officiel de la candidature d’Emmanuel Macron. D’où un premier objectif de « construire plus de logements là où c’est nécessaire » et pour cela, l’idée est « d’accélérer la construction dans les zones les plus tendues », avec même la définition de « zones où la construction de logements est une priorité absolue ». Des zones où les possibilités de recours contre les permis de construire pourront être limitées par exemple face aux 35 000 ministres du logement que compte la France, soit les maires qui délivrent ou non les permis de construire, selon Xavier Lépine, monsieur logement de l’équipe de campagne du président sortant.
Concernant le grand âge, le candidat a noté que plus de neuf Français sur dix voulaient vivre leurs vieux jours à la maison. Mais le « virage domiciliaire » prôné par les autorités se heurte au faible recours aux aides à l'adaptation des logements. Il propose donc de doper le dispositif actuel, en créant « Ma Prime Adapt » pour venir en aide aux foyers modestes, sur le modèle de « Ma Prime Rénov », pour la rénovation énergétique des logements. Un mécanisme « beaucoup plus intelligent que de payer l'hébergement dans des établissements plus coûteux », a-t-il souligné.
5. Suppression de l’IFI chez Marine le Pen
La candidate du RN suggère de supprimer l’Impôt sur la Fortune Immobilière (IFI), pour instaurer à la place un “impôt sur la fortune financière”, qui permettrait d’inciter chacun à investir plus dans la pierre. Pour rappel, l’IFI a été créé en 2017 après que l’ISF a été supprimé par Emmanuel Macron. L’objectif de ce dernier était de taxer ce qu’il appelait « la rente immobilière » mais de moins taxer les Français qui investissent dans des entreprises. On voit là un vrai clivage entre les 2 candidats.

Les 5 impacts de la guerre en Ukraine sur le marché immobilier français

Depuis le 21 février 2022 et l’entrée des forces armées russes en Ukraine, l’Europe vit au rythme des (mauvaises) nouvelles de l’Est. La guerre est là, à seulement quelques milliers de km de la France. Très vite la communauté internationale a choisi de mettre en place un train de sanctions économiques inédit à l’encontre de la Russie : restrictions de circulation pour les biens et les personnes, fermeture de pans entiers de l'économie, etc.
Quels impacts sur le marché immobilier en France ? Les mandataires, comme les vendeurs ou acheteurs, se posent légitimement cette question alors même que chacun comprend que le conflit risque de s’enliser et donc de durer plusieurs mois. Eléments de réponses dans cet article.
1. Inflation des matières premières et hausse des prix des logements neufs
C’est une des conséquences les plus certaines : le prix des matières premières va fortement augmenter dans les prochaines semaines. Ce phénomène est d’autant plus préoccupant qu’il intervient à un moment où la crise de la covid-19 avait déjà eu un effet inflationniste sur ce segment. Les coûts de construction pour les logements neufs vont donc croitre. L’acier, fortement utilisé, sera l’un des matériaux les plus affectés car la Russie en est le principal exportateur en Europe. De même, les éléments de revêtement nécessitant beaucoup d’énergie pour être produits vont voir leurs tarifs exploser. C’est le cas du carrelage dont le prix avait déjà augmenté de 20% entre 2020 et 2021. La facture énergétique va également fragiliser les ménages du parc ancien et il n’est pas exclu qu’on observe une hausse des impayés. L’Etat essaye de compenser les pertes de pourvoir d’achat mais nous savons déjà que certaines populations ne seront pas totalement indemnisées. Bien contenus pendant la crise de la covid-19 grâce au « Quoi qu’il en coûte », les impayés pourraient cette fois se multiplier…
2. La remontée des taux retardée ?
C’est la grande inconnue de la crise ukrainienne. Les taux vont-ils remonter plus vite que prévu ou moins vite que prévu ? En effet, la plupart des banques centrales ont annoncé en 2021 leur volonté de revenir à des taux d’intérêt plus normaux. Pour la France, cette remontée était déjà perceptible en janvier 2022 avec une augmentation des crédits immobiliers de 0,1% en moyenne. La guerre change-t-elle la donne ?
Certes, l’inflation va être plus forte que prévu et nous savons que les banquiers centraux ont tendance à augmenter leurs taux pour réduire cette inflation. Certes, également, nous savons que les banques de crédit risquent d’être plus frileuses avec le contexte et donc de relever encore un peu les taux. Mais, dans le même temps, on imagine mal la banque centrale européenne en finir avec les taux bas alors même qu’une crise économique se profile. Le PIB européen devrait se contracter de 0,5% en raison du conflit ukrainien et nous pensons donc que la guerre aura plutôt pour conséquence de retarder la hausse des taux d’intérêts en France. De ce point de vue, c’est une bonne chose pour notre secteur d’activité.
3. La pierre, valeur refuge en ces temps troublés
Depuis le début du conflit, les bourses européennes sont à la peine. C’est le cas du CAC 40 qui a perdu pas moins de 14% en moins d’un mois alors que l’indice était à son plus haut historique en début d’année 2022. C’est donc environ 200 milliards d’euros d’épargne qui a été détruite au cours de la période.

Dans ce contexte, la pierre apparait donc plus que jamais comme la valeur refuge de référence. Dans une période d’incertitude, les Français pourraient être tentés d’investir le surplus d’épargne accumulé en 2020 et 2021 dans l’immobilier. Utilisez cet argument pour convaincre des acheteurs hésitants.
4. Plus de peur que de mal pour l’immobilier de luxe
Selon l'agence immobilière spécialisée dans les biens de luxe Barnes, la crise en Ukraine ne devrait que faiblement pénaliser le marché français. En effet, indique-t-elle, les années 90, époque à laquelle des milliardaires russes achetaient, à des prix records, des biens d'exception dans le " triangle d'or " parisien et les stations huppées telles qu'Antibes, Courchevel et Megève est révolue.
Depuis l'annexion de la Crimée en 2014 et les premières sanctions contre certains oligarques, les acheteurs russes sont beaucoup moins présents. Ils ont même complètement disparu avec la pandémie de la covid-19. Ils ont laissé la place aux Français de retour de l'étranger, aux Libanais et, depuis que les frontières sont de nouveau ouvertes, aux Européens (Allemands, Belges et Suisses) et aux Américains du Nord.
« La clientèle russe pèse aujourd'hui moins de 0,5 % de nos transactions, soit 7 à 8 transactions par an dans le segment des biens au-delà de 5 millions d'euros. Ce recul de cette clientèle ces dernières années a été si fort que nous avons aujourd'hui plus de vendeurs que d'acheteurs russes en France » explique le président de Barnes aux journalistes de Capital.fr.
5. Psychologie : le risque de l’attentisme
Bien sûr, le risque d’une hausse de l’attentisme des vendeurs et des acheteurs n’est pas à exclure. Quand on n’y voit pas clair, on peut choisir d’attendre avant de prendre des décisions. Ce serait un problème pour notre secteur si cette voie était largement suivie entrainant une forte baisse du nombre de transactions.
Préparez-vous en tant que mandataire à répondre à cette inquiétude. Faites un travail de pédagogie pour démontrer à vos clients et à vos prospects que la guerre n’a pas pour le moment de conséquences fortes sur le marché immobilier français. Expliquez encore et toujours aux vendeurs et aux acheteurs que la hausse des taux à moyen-terme ne fait aucun doute et que tout retard dans les prises de décisions se traduira par une dégradation des conditions de crédits et donc de marché. Les vendeurs obtiendront des offres plus faibles et les acheteurs auront plus de mal à se faire financer.