
Immobilier général

Crédit immobilier, les 3 éléments qui changent en 2022
1. Les taux remontent légèrement mais restent très bas
La plupart des courtiers font le même constat : les taux ont légèrement remonté entre janvier et février. Ainsi, Empruntis atteste d'une remontée de 0,12% en moyenne, toutes durées confondues, en ce début février. On observe que les augmentations ont été plus fortes sur les crédits courts que sur les crédits longs :
Durée de l’empruntTaux d’intérêt moyenEvolution janvier/février 227 ans0,70%+0,15%10 ans0,80%+0,15%15 ans0,95%+0,10%20 ans1,10%+0,10%25 ans1,25%+0,10%
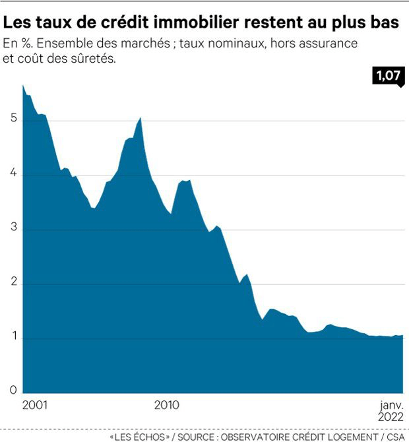
A quoi doit-on s’attendre pour le reste de l’année 2022 ? Selon un autre courtier (Cafpi), une hausse de 0,2% ou 0,3% est probable, notamment car les banques doivent compenser les coûts induits par la revalorisation du Livret A de 0,5 % à 1 % depuis le 1er février 2022. Cette évolution maintiendrait les taux des crédits immobiliers en deca de 1,5%. Pour rappel, les taux étaient à 5% en 2000, 3,5% en 2010 (voir le graphique ci-dessous). Pas de catastrophe en perspective !
2. Les conditions de crédit se durcissent… surtout pour les passoires énergétiques
Depuis le 1er janvier 2022, une nouvelle réglementation impose aux banques de ne pas aller au-delà de 25 ans (27 ans pour le neuf) pour la durée du prêt et les mensualités ne peuvent désormais dépasser 35% du revenu des ménages.
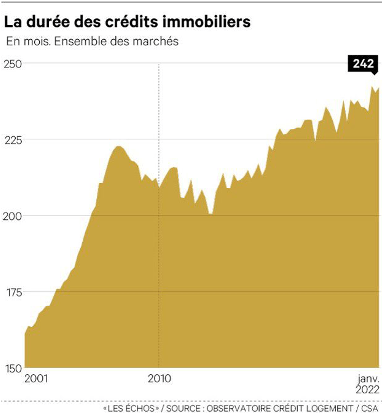
Là encore, il faut garder à l’esprit que les durées d’emprunt sont à un point haut jamais atteint auparavant (voir graphique ci-dessous). La durée moyenne d’un crédit immobilier a presque doublé en 20 ans en France. De plus, les banques ont la possibilité de déroger à la nouvelle réglementation dans 20 % des dossiers de crédit qu'elles reçoivent. Cette marge doit leur permettre de financer des dossiers plus compliqués qui ne rentrent pas dans les clous.
En revanche, les professionnels du crédit commencent à percevoir un net durcissement des conditions de financement des banques de l'achat immobilier d'un bien considéré comme une passoire thermique (étiqueté F, G ou E dans les diagnostics de performance énergétique ou DPE). Selon le président de Cafpi : « Ce n'est pas un non catégorique mais la banque demande désormais que le financement intègre la capacité à réaliser des travaux afin que le logement sorte de cette catégorie toxique ». Ces nouvelles exigences touchent davantage l'investissement locatif que l'achat de la résidence principale. Mais, pour cette dernière, « l'établissement prêteur sera plus exigeant sur le montant de l'apport personnel, de 15 % à 25 % de la somme empruntée contre 10 % en règle générale, considérant que le bien va perdre de la valeur s'il n'est pas rénové. »
3. L’assurance emprunteur se libéralise et il en est fini du questionnaire de santé
Au terme d'une bataille épique, la réforme de l'assurance emprunteur, obligatoire lors de la souscription d'un crédit immobilier, a finalement été définitivement votée jeudi dernier. La loi entrera en vigueur au 1er juin 2022 pour toutes les nouvelles offres de crédit immobilier. La principale mesure de la réforme porte sur la possibilité de résilier, à tout moment, son assurance emprunteur pour souscrire un nouveau contrat. Jusqu’ici, seule une résiliation annuelle, à la date d'anniversaire du contrat, était possible. Cette option de résiliation à tout moment était une forte demande des courtiers en crédit immobilier ou d'assurance qui contestaient le quasi-monopole des bancassureurs sur ce segment très rentable de l'assurance. De fait, les banques ont toujours profité de leur ascendant sur l'emprunteur lors de l'octroi du crédit immobilier pour « imposer » leur propre contrat d'assurance. Résultat, elles représentent toujours 87% des encours de primes… bientôt la fin de la fête ?
Par ailleurs, les sénateurs ont ressorti une vieille promesse du candidat Macron en 2017, celle de la suppression du questionnaire de santé. La loi interdit désormais aux assureurs de soumettre les assurés à un questionnaire de santé et de leur faire passer un examen médical. La mesure est cependant limitée aux crédits immobiliers inférieurs à 200.000 euros (400.000 euros pour un couple) et qui arrivent à échéance avant le 60ème anniversaire de l'emprunteur. Cette disposition et une bonne nouvelle pour les personnes fragiles qui pourront désormais accéder plus facilement à la propriété.
Les 5 chiffres du mal-logement en France en 2022

Comme tous les ans, la fondation Abbé Pierre publie son rapport sur le mal-logement en France et organise dans la foulée un congrès où se pressent toute la classe politique. Le président Macron lui-même était présent cette année pour défendre son bilan en matière de logement. La lecture du rapport nécessitant beaucoup de temps, le document fait 394 pages, nous avons jugé utile de vous rappeler ici les 5 grands chiffres qu’il faut connaitre sur le mal-logement en France.
1. 300 000 personnes vivent dehors en France
S’il est difficile de connaitre les chiffres précis en ce domaine, la fondation Abbé Pierre estime qu’au moins 300 000 personnes sont sans domicile fixe sur l’ensemble du territoire national. C’est deux fois plus qu’il y a 10 ans, et cela représente une personne sur 200 qui vivent en France.
Le sans-abrisme est un problème qui ne touche malheureusement pas que la France et le seul exemple de pays qui a réussi à faire diminuer ce chiffre est la Finlande. Pour cela, le pays a mis en place dès 2009 la politique du « logement d’abord » qui pourrait se résumer ainsi : il ne faut pas attendre d’une personne soit réinsérée socialement (travail, amis, etc.) pour lui trouver un logement mais il faut au contraire d’abord lui trouver un logement qui favorisera sa réinsertion dans la société.
2. 4,1 millions de mal-logés
Le terme de « mal-logement » a été créé en 1995 par la fondation Abbé Pierre pour rendre compte des difficultés de logement auxquelles étaient confrontées les personnes défavorisées. Il n’était alors pas imaginable que le phénomène prendrait l’ampleur qu’on lui connaît aujourd’hui. Année après année, le mal-logement s’est diversifié dans ses formes et ses manifestations et touche des catégories de personnes de plus en plus larges. Il ne renvoie plus seulement à toutes les personnes sans domicile ou vivant dans des logements inconfortables (comme c’était le cas dans les années 1950) — même si ces situations sont malheureusement toujours très présentes. D’autres problématiques sont apparues au cours des 15 dernières années, sous l’effet de la flambée des coûts du logement et de la précarisation des ressources des ménages (chômage, temps partiels subis, cdd, intérim…) : dans ce contexte, de plus en plus de ménages — y compris parmi les couches intermédiaires et les classes moyennes — sont en difficulté pour accéder à un logement, pour s’y maintenir, ou pour en changer au cours de leur vie. Les cinq dimensions, aujourd’hui constitutives du mal-logement, seront décrites dans cette première partie : l’absence de logement personnel (1), les difficultés d’accès au logement (2), les mauvaises conditions d’habitat (3), les difficultés de maintien dans le logement (4), le blocage de la mobilité résidentielle et « l’assignation à résidence » (5).
3. Plus de 20 000 personnes dans des lieux de vie informels
Selon ce même rapport paru il y a quelques jours, 22 000 personnes vivent dans un lieu de vie informel (squat, bidonville...). C’est en Outre-Mer que ce problème est de loin le plus prononcé.
L’habitat informel peut prendre différentes formes : des maisons « en dur » (parpaing, briques, etc.), des abris faits de matériaux de récupération (bois, tôle, etc.), etc. Ces constructions peuvent être diffuses et se nicher dans des secteurs urbains (centre-ville de Point-à-Pitre ou de Fort-de-France par exemple) ou ruraux (les Hauts à La Réunion), ou au contraire former d’importants bidonvilles, notamment à Mayotte et en Guyane.
4. Plus de 4 millions de personnes en situation de surpeuplement
C’est un sujet dont peu de gens parlaient avant les confinements liés à la crise de la Covid-19. Et pourtant, le surpeuplement de certains logements est un problème majeur qui touche plus d’un million de ménage et environ 4,2 millions de personnes. Le « surpeuplement modéré », dont nous parlons ici, correspond à des situations où les ménages habitent un logement dans lequel il manque au moins une pièce par rapport à la norme d’occupation.
Le « surpeuplement accentué », c’est-à-dire des habitations ou il manque au moins 2 pièces, touche lui 218 000 ménages et 934 000 personnes. Un chiffre en hausse de 17% sur 10 ans.
5. 500 000 personnes contraintes de vivre chez des tiers
Le nombre de personnes hébergées de manière contrainte chez des tiers est passé de 411 000 en 2002 à 490 000 aujourd’hui. Le nombre de personnes de plus de 25 ans contraintes, après une période de logement autonome, de revenir habiter chez leurs parents ou grands-parents faute de logement autonome, est passé de 282 000 à 338 000 (+ 20 %). Cette hausse traduit la difficulté croissante, en particulier pour les jeunes, d’accéder à un logement à un coût modéré. Davantage locataires du parc privé, célibataires, précaires et résidant dans les petits logements des agglomérations les plus chères, les jeunes ont été logiquement touchés de plein fouet par la hausse des loyers de la décennie 2000. Quant à accéder à la propriété, cette option est devenue de moins en moins envisageable dans les zones chères.

Taux immobilier : comment calculer les intérêts payés tout au long d’un prêt ?

Vous vous êtes décidé à franchir un cap et à devenir propriétaire d’une maison ou d’un appartement ? Félicitations !
Il est fort probable que vous deviez maintenant souscrire à un prêt immobilier afin de financer cette acquisition. Dès lors, vous devez vous demander : “comment cela influencera-t-il mes finances personnelles” ?
Il faut savoir que l’argent que la banque va vous prêter a un coût pour cette dernière. En effet, elle aurait très bien pu l’investir ailleurs afin d’espérer en dégager un bénéfice.
Aussi, en plus de ce coût d’opportunité, elle a de nombreux autres coûts bien réels, et son but final est certes de vous aider dans vos projets, mais seulement si cela lui permet de réaliser un profit.
C’est là qu’interviennent les intérêts. En effet, en plus de rembourser tous les mois une partie de l’argent que vous avez emprunté, vous devrez verser à l’organisme prêteur des intérêts, c’est-à-dire une somme supplémentaire qui va permettre à la banque de générer des profits.
La question des intérêts est clé lors de la recherche d’un prêt, dans la phase de comparaison et de négociation, pendant laquelle vous étudierez les propositions de plusieurs banques afin de les mettre en concurrence.
Vous vous posez probablement plusieurs questions telles que :
- Comment le taux proposé par ma banque a-t-il été calculé ?
- Est-il possible de le réduire ?
- Qu’est-ce qu’un bon taux ?
- Comment trouver le meilleur taux possible ?
- Avec un taux donné, comment calculer le montant des intérêts que je devrai concrètement payer tous les mois sur la durée du crédit ?
Tant de questions auxquelles nous allons répondre dans cet article. Nous essaierons aussi de replacer les calculs liés aux intérêts dans un contexte plus général en comparant ces frais aux autres critères vous permettant de comparer les différentes offres de prêts.
Comment calculer le montant des intérêts que l’on va verser en fonction du taux d'intérêt ?
Vous l’aurez compris, il vous faudra, tous les mois, rembourser à votre banque une partie de la somme empruntée, et en plus de cela lui payer des intérêts lui permettront de faire un profit en vous octroyant un crédit.
Si vous connaissez le montant du prêt, ainsi que son taux et sa durée, vous pouvez facilement passer par un outil tel que la calculatrice de prêt immobilier du site cyberprêt ou la calculette Crédit Immobilier du site de la Banque Postale afin d’effectuer une simulation pour savoir combien vous aurez à payer tous les mois.
Aussi, vous trouverez sur la plupart des sites des banques, ou des courtiers et comparateurs concernés, des outils permettant de simuler les mensualités que vous aurez à payer si vous vous engagez auprès d’eux ou par leur intermédiaire.
Mais si vous êtes curieux, vous vous demandez peut-être quel est le lien entre les taux qu’ils vous proposent et les mensualités. Il s’agit d’un lien systématique et identique chez tous les prêteurs.
Plus précisément, la formule pour calculer une mensualité, c’est à dire le montant que vous aurez à verser tous les mois, est la suivante :

où M est la mensualité, C le montant (ou capital) emprunté, i le taux d’intérêt et t la durée du crédit en années.
Cette formule est très utile car elle vous permet, à l’aide d’une simple calculatrice ou d’un tableur, de calculer l’impact concret d’un prêt immobilier sur votre relevé bancaire.
Le raisonnement qui se cache derrière cette formule, et qui est expliqué plus en détails sur la page Wikipédia Mensualité, repose sur le fait que pour votre banquier, il est plus intéressant de recevoir un versement aujourd’hui que dans un mois, et plus intéressant d’en recevoir un dans un mois que dans deux mois, etcetera.
Qu’est-ce qu’un bon taux pour un prêt immobilier ?
Les taux d’intérêts des prêts immobiliers subissent continuellement des variations, c’est pourquoi nous vous conseillons de les surveiller dès que vous pensez en contracter un.
Au moment de l’écriture de cet article, début octobre 2021, la baisse historique des taux d’intérêts moyens calculés par les banques se poursuit :

Si l’on considère l’ensemble des crédits ayant pour but l’acquisition d’un bien immobilier, le taux actuel moyen est de 1,05%, ce qui correspond au plus bas jamais enregistré. Pour constater l’étendue de cette baisse, on pourra noter que peu après la crise financière de 2008, le taux d’intérêt moyen d’un emprunt immobilier était d’environ 5%.
Il s’agit là d’une excellente nouvelle pour vous puisque cette baisse augmente votre pouvoir d’achat !
Cela étant, cette baisse a priori bénéfique pour les acheteurs s’accompagne d’un contrôle plus strict de leur profil par les banques.
C’est-à-dire que bien que les prêts accordés soient plus avantageux pour les personnes souhaitant acheter une maison ou un appartement, ils sont moins nombreux à se voir effectivement accorder un prêt immobilier.
En effet, les banques subissent une pression de la part d’organismes de contrôle et peuvent se voir condamner à des peines s’ils ne respectent pas, entre autres, les règles suivantes :
- Une personne ne peut pas avoir à rembourser plus de 35% de son salaire tous les mois, en prenant en compte non seulement le remboursement du crédit, les intérêts, mais aussi les frais qui y sont associés.
- Une part non négligeable de la somme servant à la transaction le bien doit provenir directement de l’acheteur.
- La durée de remboursement du prêt ne peut pas être supérieure à 25 ans.
Maintenant que vous avez une idée des tendances actuelles des taux des prêts immobiliers calculés par les banques, nous vous conseillons de les surveiller à la fois sur des sites spécialisés comme meilleurtaux.com, immobilier-danger.com, et celui de l’Observatoire Crédit Logement / CSA, mais aussi en appelant les banques et courtiers de votre ville, qui seront plus à mêmes de vous renseigner sur les conditions spécifiques à votre localisation et à votre situation.
Comment sont calculés les taux des prêts immobiliers par les banques ?
Chaque banque a son propre calcul aboutissant au taux qui vous est proposé : pour un prêt d’une même durée et d’un même montant (et pour une même personne), il est peu probable que le taux calculé par la Caisse d’Epargne soit le même que celui calculé par la Banque Postale.
Il va dépendre de plusieurs éléments comme la durée du prêt en question, de facteurs économiques que nous allons détailler, ainsi que du profil de l’acheteur.
1. Comment la durée du prêt influence-t-elle le calcul de son taux, ainsi que les intérêts que vous allez devoir payer ?

Nous avons vu que les mensualités étaient calculés de manière à prendre en compte le fait que lorsque la banque nous prête de l’argent, cet argent n’est pas disponible pour elle et qu’elle aimerait, d’une certaine manière, être à même de récupérer cet argent le plus tôt possible afin de pouvoir le réinvestir.
C’est dans cette logique que les intérêts compensent le manque à gagner pour la banque lorsqu’elle nous permet d’emprunter de l’argent.
Il est ainsi naturel que la durée du prêt influence le taux d’intérêt auquel nous allons devoir rembourser notre prêt. Mais pour vous en convaincre, voici deux raisons supplémentaires à cela.
D’une part, en effet, plus cette durée est longue, plus la banque va mettre de temps avant de pouvoir user de son argent comme elle l’entend. Il faut ainsi qu’elle soit dédommagée pour cela.
D’autre part, plus le prêt est long, plus il y a de chances qu’un événement inattendu fasse entrer l’emprunteur dans une situation où il ne pourra plus rembourser la banque. Le taux plus haut pour une durée plus longue intègre ainsi une prime de risque traduisant cette réalité économique.
En pratique, et au moment de l’écriture de cet article, pour une personne dont les revenus annuels sont inférieurs à 40 000 euros et qui compte emprunter seule pour acheter un bien immobilier, les taux qu’elle peut espérer obtenir varient de la façon suivante en fonction de la durée du prêt :
- Dans le cas d’un prêt sur 15 ans, le taux moyen est autour de 1% et le meilleur taux autour de 0,7%.
- Ensuite, dans le cas d’un prêt sur 20 ans, ces taux sont respectivement de 1,2% et 0,9%.
- Enfin, dans le cas d’un prêt sur 25 ans, ils sont de 1,4% et 1%.
2. Quels sont les indicateurs économiques que les banquiers utilisent afin de calculer le taux de votre prêt immobilier ?

La concurrence entre les banques pour attirer des clients les incite à proposer des crédits immobiliers avec le minimum d’intérêts qui leur permettent de rester profitables par rapport aux autres investissements qu’elles pourraient faire.
Ainsi, les banques calculent le taux immobilier qu’elles vous proposent en partie en fonction d’indicateurs qui ne dépendent absolument pas de vous, comme le cours des rendements obligataires - que l’on obtient en souscrivant à des coupons d’états - qu’elles pourraient avoir si elles investissent leur argent autrement qu’à travers des prêts immobiliers.
Un autre indicateur qui rentre en considération dans le calcul des taux immobiliers par la banque est le taux d’usure.
Le taux d’usure est déterminé à chaque fin de trimestre par la Banque de France, et a pour but de protéger les clients des banques en limitant le taux qu’ils peuvent obtenir - qui doit obligatoirement se trouver en dessous du taux d’usure.
Il dépend du type d’emprunt, et sera différent selon sa durée (moins de 10 ans, entre 10 et 20 ans, et plus de 20 ans) et ses caractéristiques (notamment s’il s’agit d’un prêt relais ou d’un prêt à taux variable).
A titre d’exemple, en cette période de taux d’intérêts très bas, le taux d’usure est lui aussi bas puisqu’il était de 2,48% pour les prêts de plus de 20 ans.
En fait, les taux d’intérêts pour les prêts immobiliers sont tellement bas en ce moment que le taux d’usure se retourne contre certaines personnes qui, en raison de leur situation personnelle, ne peuvent pas bénéficier d’un taux en-dessous du seuil et qui se voient tout simplement refuser leur prêt.
3. Comment le profil de l’acheteur influence-t-il le calcul des taux immobiliers par les banques ?
En plus de la durée du prêt et des conditions économiques qui ne dépendent pas de vous, il existe un autre facteur déterminant le taux auquel vous allez pouvoir emprunter de l’argent : c’est vous.
Mais alors, quelles sont les caractéristiques de votre situation qui influencent les calculs des banques ?
La première est votre salaire. Vous savez peut-être que votre salaire influence la somme que vous pouvez emprunter, car celle-ci détermine en partie les mensualités que vous allez devoir rembourser. Mais c’est en fait aussi le cas du taux auquel vous allez réaliser votre crédit.
En effet, les profils possédant de hauts revenus sont plus attractifs pour les banques, qui tentent de les séduire avec des taux plus faibles.
Prenons le cas d’un prêt sur 25 ans, durée qui représente environ 40% des emprunts immobiliers en France. Pour quelqu’un désirant emprunter seul :
- S'il a des revenus inférieurs à 40 000 euros par an, alors le taux moyen qu’il obtiendra est de 1,4% environ.
- Si maintenant il gagne entre 40 000 et 80 000 euros, ce taux moyen est maintenant de 1,2% environ.
- En passant un directement aux personnes gagnant plus de 120 000 euros par an, ce taux est maintenant réduit à entre 1% et 1,1%.
Deuxièmement, de la même façon que les taux immobiliers Caisse d’Epargne ne sont pas les mêmes que les taux immobiliers La Poste, ils seront aussi très différents suivant que vous vivez en Bretagne et en Pays-de-la-Loire où les taux sont très bas, ou en Bourgogne-Franche-Comté, où ils sont très hauts. Votre région influencera ainsi fortement votre taux.
Troisièmement, de nombreuses astuces, que nous nous apprêtons à détailler, peuvent vous permettre, suivant votre situation, de bénéficier de taux plus bas. Ainsi, n’arrêtez pas votre lecture en si bon chemin !
Comment avoir le meilleur taux pour votre prêt immobilier ?
Afin d’obtenir le meilleur taux pour votre prêt immobilier, nous vous invitons à commencer par vérifier si vous êtes éligibles à un prêt à taux zéro (PTZ), qui vous permettra de financer sans aucun intérêt une partie de votre achat d’un logement neuf ou ancien. Pour cela, rendez-vous sur le site de l’administration française.
Ensuite, mettez de l’argent de côté afin d’être en mesure de réaliser un apport personnel, c’est-à-dire de financer vous-mêmes une partie de l’achat de votre bien.
Cela réduit les risques pour la banque, qui sera à même de vous proposer un meilleur crédit.
Similairement, il faudrait que vous réussissiez à diminuer vos autres crédits car en diminuant votre taux d’endettement, vous apparaitrez comme un client moins risqué pour votre banquier.
A cette fin, il faudrait aussi que vous évitiez d’être à découvert lors des mois précédant votre demande de crédit, et il vous sera plus facile d’obtenir un crédit à taux faible si vous êtes en CDI ou si vous êtes fonctionnaire, en raison de la stabilité qui accompagne ces situations - il est même plutôt difficile d’obtenir un crédit sans CDI.
Afin d’obtenir le meilleur crédit possible, il vous faut mettre en concurrence les offres des différentes banques. Pour cela, trois solutions s’offrent à vous.
La première n’est ni la plus facile ni la plus efficace, il s’agit de contacter vous-même de nombreuses banques afin de comparer les offres qu’elles vous proposent. Le problème de cette méthode est qu’elle est longue et que vous passerez sûrement à côté de certaines offres intéressantes.
La seconde est de faire appel à un courtier immobilier, dont le rôle est précisément de vous trouver un prêt aux meilleures conditions (et au meilleur taux).
Enfin, vous pouvez faire appel à ces comparateurs en ligne comme celui d’immobilier-danger ou des Furets.com.
Le taux de votre prêt est-il vraiment si important ? Y a-t-il d’autres éléments à considérer pour bien choisir son offre de prêt immobilier ?
Cela vaut-il le coup de passer des heures à comparer les taux, de faire appel à un courtier afin d’obtenir le plus bas, ou d’utiliser des sites afin de comparer les banques ? En un mot : oui. Et nous allons tout de suite voir pourquoi.
1. Le taux d’intérêt du prêt est clé dans le calcul du coût de votre crédit immobilier
Rentrons rapidement dans le détail du calcul du taux d’intérêt. Lorsqu’on parle du taux d'intérêt, on peut en fait signifier deux choses.
La première est le taux nominal ou nominatif. Le taux nominal associé à un crédit est le taux dont nous avons parlé jusqu’ici, et qui ne traduit que les frais liés aux intérêts que vous allez payer à votre banque.
Dans le calcul de ce taux immobilier, ne rentrent ainsi pas en considération les frais d’assurance que vous allez aussi devoir payer. Ces frais ont pour but de permettre à votre banque de ne pas perdre trop d’argent si vous ne pouvez finalement pas rembourser votre prêt pour une raison quelconque.
Si l’on prend ces frais en compte, on parle alors du TEG ou TAEG (signifiant taux effectif global et taux annuel effectif global). Il prend de plus en considération les éventuels frais de dossier ou d’inscription que votre banque peut vous facturer.
Supposons maintenant que vous vouliez emprunter 300 000 euros sur 25 ans, et regardons ensemble comment le taux influence le coût de cet emprunt.
Si vous obtenez un taux effectif global d’environ 1%, ce qui est plutôt avantageux, quelle est la somme totale que vous allez verser ou reverser à votre banque ? Elle sera d’environ 339 000 euros, ce qui signifie que le coût de votre prêt sera d’environ 39 000 euros.
Imaginons maintenant que votre taux effectif global soit de 2%, soit une différence de seulement un point. La somme que vous allez dans ce cas rembourser sera de 384 000, et le coût du prêt sera de 84 000 euros.
On notera ainsi qu’en doublant le taux immobilier (de 1% à 2%) et en le faisant varier très peu (de 1%), on a multiplié par 2,15 fois le coût du crédit.
2. Il existe néanmoins d’autres éléments à considérer lors de l’achat d’un bien immobilier

Le coût des intérêts est bien la chose la plus importante à regarder lorsque vous comparez les frais, car des différences qui peuvent a priori sembler dérisoires sont en fait à l’origine de changements très importants dans les sommes que vous aurez à verser si l’on considère toute la durée du prêt.
Cependant, nous vous conseillons aussi de faire bien attentions aux éléments suivants.
La banque que vous vous apprêtez à choisir vous permet-elle de faire varier vos mensualités en cas d'événements imprévus qui viendraient perturber votre situation financière ?
Certaines banques proposent en effet, dans ce genre de situation, de suspendre votre remboursement pendant une durée allant jusqu’à six mois, et vous permettent aussi de rembourser en avance une partie du prêt si vous en avez la possibilité.
Veillez aussi à vous renseigner sur les possibles pénalités que vous encourez si vous êtes contraints à modifier vos mensualités comme évoqué ci-dessus.

Logement connecté : que veulent vraiment les Français ?

Le sujet du logement connecté fait souvent la une des médias, mais où en est-on en matière d’équipement effectif de nos appartements et de nos maisons ? Comme nous le verrons dans cet article, les taux d’adoption restent faibles parmi la population, et la plupart de nos concitoyens ne sont pas familiers avec ces nouveaux outils. C’est une opportunité pour les mandataires qui développeront une expertise forte dans ce domaine, et qui gagneront ainsi du crédit vis-à-vis des acheteurs et des vendeurs qui se posent de nombreuses questions en la matière.
Evolution des attentes des Français entre 2018 et 2020
Selon les derniers chiffres publiés par l’association Promotelec début 2020, la majorité des équipements connectés n’ont pas vraiment gagné en attractivité auprès des Français au cours des dernières années. Ils sont par exemple aussi nombreux en 2020 qu’en 2018 à vouloir un système de chauffage connecté, une serrure digitale ou encore des volets roulants pilotables à distance. Il en est de même pour les systèmes d’éclairage ou de climatisation intelligents.
Seule une minorité de solutions connectées font l’objet de davantage de convoitises. C’est le cas des assistants vocaux ou des outils qui permettent d’améliorer la qualité du sommeil (oreillers connectés, bracelets connectés pour mesurer la qualité du sommeil, etc.). De même, les systèmes d’alarme connectée ont fortement progressé dans la liste des objets attendus par les Français, tout comme les interphones intelligents. Le marché des objets connectés dans l’habitat est donc très hétérogène, et il est difficile de parler de cet écosystème sans le segmenter.
L’impact de la covid-19 sur les besoins de la population
Aucune étude n’a encore été publiée sur ce sujet depuis le début de la crise sanitaire. Cela dit, nous pouvons d’ores et déjà envisager plusieurs hypothèses. D’une part, la sensibilité aux questions environnementales est plus forte que jamais. Aussi, les systèmes qui permettent une meilleure utilisation des ressources (chauffage qui s’arrête quand l’occupant est absent, détecteur de fuites d’eau, etc.) devraient connaitre un bel essor dans les prochaines années.
D’autre part, chacun peut constater que la question du bien être dans nos logements redevient centrale. Cette prise de conscience est certainement due au fait que les gens passent de plus en plus de temps dans leur habitat, notamment en raison de l’augmentation, conjoncturelle mais également structurelle, du télétravail. Les objets connectés qui rendent possible une mesure de la qualité de l’air intérieur ont donc vocation à se développer, tout comme les équipements de sport connectés.
Un écart persistant entre les besoins exprimés et l’adoption effective des solutions
Comme expliqué, les besoins exprimés en matière d’équipements connectés ont évolué entre 2018 et 2020, et d’autres mutations sont certainement en cours depuis le début de la crise du Covid-19. Cela dit, nous observons depuis plusieurs années un fort écart entre le désir d’objets connectés dans l’habitat et le taux d’adoption effective de ces solutions.
Comme montré dans le graphique ci-dessous, cet écart concerne l’ensemble des objets connectés de l’habitat. A titre d’exemple, 33% des Français interrogés déclarent vouloir un système de chauffage intelligent mais seulement 11% ont franchi le pas. De la même façon, l’éclairage connecté intéresse 31% des Français et affiche un taux d’adoption de 7%. Sur les 10 items analysés par Promotelec, l’écart entre le désir et la réalité varie de 7 points (assistant intelligent) à 23 points (éclairage).
Equipements connectés dans le logement : écart entre les besoins exprimés et le taux d’adoption effectif

Une opportunité pour les mandataires immobiliers
Cet écart entre désirs et réalités est une opportunité pour les conseillers indépendants. En développant une expertise en la matière, vous serez en mesure de prodiguer des conseils aux vendeurs, qui souhaitent valoriser leur bien avant de la vendre, ou aux acheteurs, qui aimeraient pour certains connaitre en amont le montant à investir pour connecter certains équipements du logement. De multiples articles de presse existent sur ce sujet et nous invitons tous les mandataires à rester en veille pour identifier de nouvelles solutions émergentes.
Ce besoin en matière d’équipements, et donc en conseil, devrait fortement augmenter dans les prochaines années alors même que le taux de pénétration de la domotique connectée en France est de seulement 11,5% contre 16,5% en Allemagne, 21% aux Royaume-Uni et enfin 27,5% aux Etats-Unis (chiffres du Smart Home Report 2020).
Logement connecté : que veulent vraiment les Français ?
Le sujet du logement connecté fait souvent la une des médias, mais où en est-on en matière d’équipement effectif de nos appartements et de nos maisons ? Comme nous le verrons dans cet article, les taux d’adoption restent faibles parmi la population, et la plupart de nos concitoyens ne sont pas familiers avec ces nouveaux outils. C’est une opportunité pour les mandataires qui développeront une expertise forte dans ce domaine, et qui gagneront ainsi du crédit vis-à-vis des acheteurs et des vendeurs qui se posent de nombreuses questions en la matière.
Evolution des attentes des Français entre 2018 et 2020
Selon les derniers chiffres publiés par l’association Promotelec début 2020, la majorité des équipements connectés n’ont pas vraiment gagné en attractivité auprès des Français au cours des dernières années. Ils sont par exemple aussi nombreux en 2020 qu’en 2018 à vouloir un système de chauffage connecté, une serrure digitale ou encore des volets roulants pilotables à distance. Il en est de même pour les systèmes d’éclairage ou de climatisation intelligents.
Seule une minorité de solutions connectées font l’objet de davantage de convoitises. C’est le cas des assistants vocaux ou des outils qui permettent d’améliorer la qualité du sommeil (oreillers connectés, bracelets connectés pour mesurer la qualité du sommeil, etc.). De même, les systèmes d’alarme connectée ont fortement progressé dans la liste des objets attendus par les Français, tout comme les interphones intelligents. Le marché des objets connectés dans l’habitat est donc très hétérogène, et il est difficile de parler de cet écosystème sans le segmenter.
L’impact de la covid-19 sur les besoins de la population
Aucune étude n’a encore été publiée sur ce sujet depuis le début de la crise sanitaire. Cela dit, nous pouvons d’ores et déjà envisager plusieurs hypothèses. D’une part, la sensibilité aux questions environnementales est plus forte que jamais. Aussi, les systèmes qui permettent une meilleure utilisation des ressources (chauffage qui s’arrête quand l’occupant est absent, détecteur de fuites d’eau, etc.) devraient connaitre un bel essor dans les prochaines années.
D’autre part, chacun peut constater que la question du bien être dans nos logements redevient centrale. Cette prise de conscience est certainement due au fait que les gens passent de plus en plus de temps dans leur habitat, notamment en raison de l’augmentation, conjoncturelle mais également structurelle, du télétravail. Les objets connectés qui rendent possible une mesure de la qualité de l’air intérieur ont donc vocation à se développer, tout comme les équipements de sport connectés.
Un écart persistant entre les besoins exprimés et l’adoption effective des solutions
Comme expliqué, les besoins exprimés en matière d’équipements connectés ont évolué entre 2018 et 2020, et d’autres mutations sont certainement en cours depuis le début de la crise du Covid-19. Cela dit, nous observons depuis plusieurs années un fort écart entre le désir d’objets connectés dans l’habitat et le taux d’adoption effective de ces solutions.
Comme montré dans le graphique ci-dessous, cet écart concerne l’ensemble des objets connectés de l’habitat. A titre d’exemple, 33% des Français interrogés déclarent vouloir un système de chauffage intelligent mais seulement 11% ont franchi le pas. De la même façon, l’éclairage connecté intéresse 31% des Français et affiche un taux d’adoption de 7%. Sur les 10 items analysés par Promotelec, l’écart entre le désir et la réalité varie de 7 points (assistant intelligent) à 23 points (éclairage).
Equipements connectés dans le logement : écart entre les besoins exprimés et le taux d’adoption effectif
Une opportunité pour les mandataires immobiliers
Cet écart entre désirs et réalités est une opportunité pour les conseillers indépendants. En développant une expertise en la matière, vous serez en mesure de prodiguer des conseils aux vendeurs, qui souhaitent valoriser leur bien avant de la vendre, ou aux acheteurs, qui aimeraient pour certains connaitre en amont le montant à investir pour connecter certains équipements du logement. De multiples articles de presse existent sur ce sujet et nous invitons tous les mandataires à rester en veille pour identifier de nouvelles solutions émergentes.
Ce besoin en matière d’équipements, et donc en conseil, devrait fortement augmenter dans les prochaines années alors même que le taux de pénétration de la domotique connectée en France est de seulement 11,5% contre 16,5% en Allemagne, 21% aux Royaume-Uni et enfin 27,5% aux Etats-Unis (chiffres du Smart Home Report 2020).

Les agences de Papa valorisée 245M€ : et si c’était une escroquerie ?
C’est le sujet dont tout le monde parle dans le secteur immobilier : un nouveau modèle d’agence lancé fin 2019 vient de faire son introduction en bourse il y a quelques semaines. De nombreux médias ont relayé cette actualité et plusieurs observateurs ont été invité à donner leur avis sur le business model des Agences de papa. Pour ma part, j’ai publiquement exprimé des réserves quant à la capacité de cette entreprise à atteindre un jour la rentabilité avec l’actuel pricing de seulement 2 000€. Cela dit, j’ai peut-être tort et d’autres personnes sont libres d’en faire une lecture différente. L’objet de cet article n’est pas de critiquer le modèle économique de la société mais de s’intéresser aux mouvements boursiers que l’on observe sur le titre depuis sa cotation. Et il y a beaucoup à dire…
22,8 millions d'euros de valorisation en avril 2021
Dans le document d’information produit par l’entreprise et publié par Euronext le 10 mai 2021, une valorisation de 22,8 millions d’euros était proposée pour l’introduction en bourse. Ce montant était en cohérence avec l’évaluation retenue lors de la précédente opération d’augmentation de capital du mois d’avril 2021 (opération faite auprès d’investisseurs privés). L’écrasante majorité des experts du marché immobilier s’accordaient alors pour dire que cette valorisation était très élevée. Les entreprises comparables aux Agences de Papa, principalement Liberkeys, Hosman et Proprioo, sont en effet plutôt valorisées entre 10M€ et 20M€ alors qu’elles réalisent chacune au moins 30 fois plus de chiffre d’affaires. Pour rappel, les Agences de Papa n’ont déclaré que 29 000€ de revenus dans leurs comptes consolidés qui couvrent la période allant d’octobre 2019 à décembre 2020.
Une envolée boursière de 1300% en 1 mois
Depuis l’introduction en bourse du 21 mai 2021, les choses prennent une tournure encore plus préoccupante. La valorisation de la société a ainsi augmenté de 1 300%, atteignant 318 millions d’euros à la fin de la séance du jeudi 3 juin. C’est beaucoup pour une entreprise qui a perdu deux millions d’euros en 2020 et qui ne se caractérise ni par un fort tropisme digital (seulement 4 personnes dans ce service selon le document d’information) ni par une appartenance à un segment de marché particulier comme la Biotech. A titre de comparaison, les Agences de Papa sont aujourd’hui valorisées près de 4 fois plus que Century 21 France, racheté récemment par le groupe Arche pour 84M€. Ils sont également davantage valorisés que leur équivalent anglais PurpleBricks qui réalisent environ 90 000 ventes par an (versus quelques dizaines de ventes pour les Agences de Papa en 2020 selon le document d’information). La croissance de l’entreprise sera certainement forte en 2021, eu égard à la campagne de communication mise en place, mais l’écart avec leur homologue anglais restera considérable.
Des centaines de milliers d'euros échangés chaque jour
Bien que confusante, la situation ne serait pas dramatique si la valorisation actuelle était le fruit de quelques rares échanges de titres. Cependant, nous observons chaque jour un nombre croissant de volume échangé sur cette action. Le jeudi 3 juin, près de 27 000 actions ont été arbitrés pour un montant total de 186 000€. Au cours des quatre jours précédents, ce sont environ 115 000 actions qui ont changé de mains pour un montant total d’investissement supérieur à 500 000€. Le titre est le plus échangé (en valeur) de tout le compartiment Euronext Access qui compte plusieurs centaines d’entreprises référencées.
Qui achète ? Qui vend ?
Qui sont les personnes qui dépensent chaque jour des milliers d’euros pour investir dans cette société sur la base d’une valorisation démentielle de 318 millions d’euros ? S’il s’agit d’une montée artificielle du cours, c’est grave et le régulateur doit agir. S’il s’agit de petits épargnants individuels alors c’est encore plus inquiétant. Ces derniers ont pu être dupés par les perspectives peu réalistes proposées par l’entreprise dans le document d’information Euronext ainsi que dans la presse. Pour rappel, les Agences de Papa veulent devenir le « numéro un Français en nombre de transactions d’ici deux à trois ans », et donc réaliser plus de 50 000 ventes par an... Certains épargnants ont également pu se laisser séduire par la présence joviale de Teddy Riner dans les campagnes de communication de l’entreprise. Bien entendu, la société peut encore innover et trouver d’autres sources de revenus en monétisant une part de son trafic, mais qui peut croire que cela sera suffisant pour atteindre les objectifs annoncer officiellement ?
Autre question, qui sont les vendeurs des titres qui trouvent preneurs chaque jour ? Je n'accuse personne. Les dirigeants actuels de la société sont peut-être de bonne foi, mais force est de constater qu'il y a un loup quelque part et que des gens mal intentionnés risquent de profiter de la situation.
Un risque d'image pour la profession
Cette histoire peut mal finir, d’abord et avant tout pour les épargnants individuels qui essuieront de lourdes pertes lorsque la bulle éclatera. Par ailleurs, le risque de dégâts collatéraux importants pour l’ensemble de la profession n’est pas nul. Les quelques agences très sérieuses qui facturent des frais fixes pourraient être injustement assimilées à ces pratiques. De même, agences traditionnelles et réseaux de mandataires devraient s’inquiéter de cette envolée boursière totalement déconnectée des réalités économiques. Le métier de conseiller immobilier est un métier noble dont la réputation a déjà été trop abimée par le comportement de quelques acteurs malfaisants. Oui à la concurrence, non à la poudre de perlimpinpin.